На 2,2% вырос ссудный портфель БВУ в ноябре
Этому способствовал прирост потребкредитов
Изображение; Gerd Altmann/Pixabay
Брутто ссудного в ноябре вырос на 2,2 % и составил ₸28,2 трлн. Рост портфеля обеспечивается преимущественно за счёт проведения маркетинговых розничных банков и существенного прироста потребительских займов.
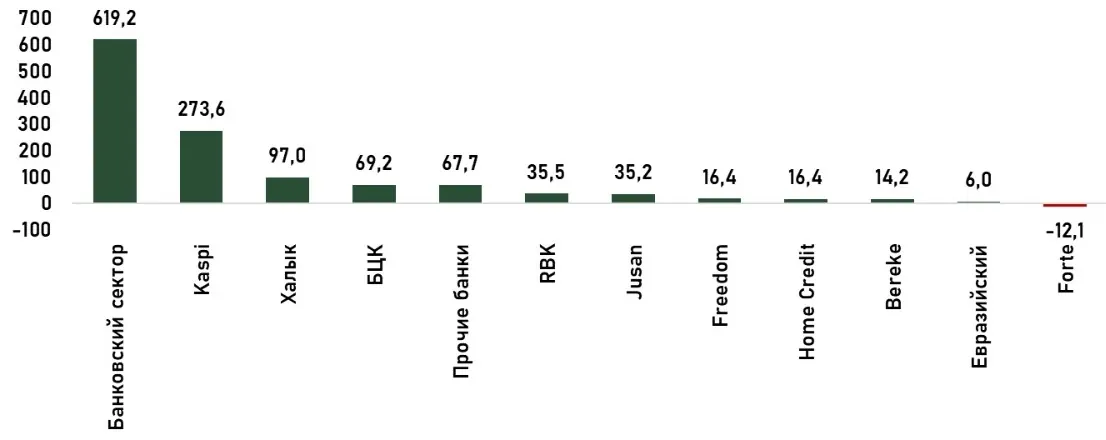
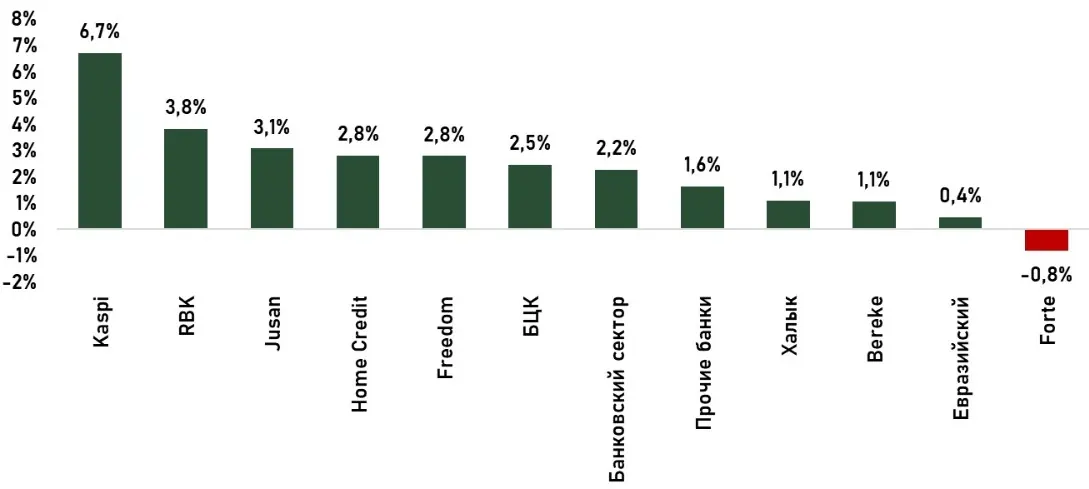
Основной рост портфеля приходится за счёт Kaspi, который как раз и проводил Kaspi-Жұма. В результате портфель банка вырос на ₸274 млрд за месяц (+6,7 % м/м) и обеспечил 44,2 % совокупного прироста банков.
Изменение брутто кредитного портфеля за ноябрь, в млрд тенге
Источник: данные , расчёты THE TENGE
Помимо Kaspi, кредитный портфель существенно вырос у Altyn банка (+₸44,9 млрд или +13,2 %), Халык (+₸97 млрд) и БЦК (+₸69,2 млрд). Jusan и RBK частично восстановили снижение прошлого месяца (+₸35,2 и ₸35,5 млрд соответственно).
Изменение брутто кредитного портфеля за ноябрь, %
Источник: данные НБРК, расчёты THE TENGE
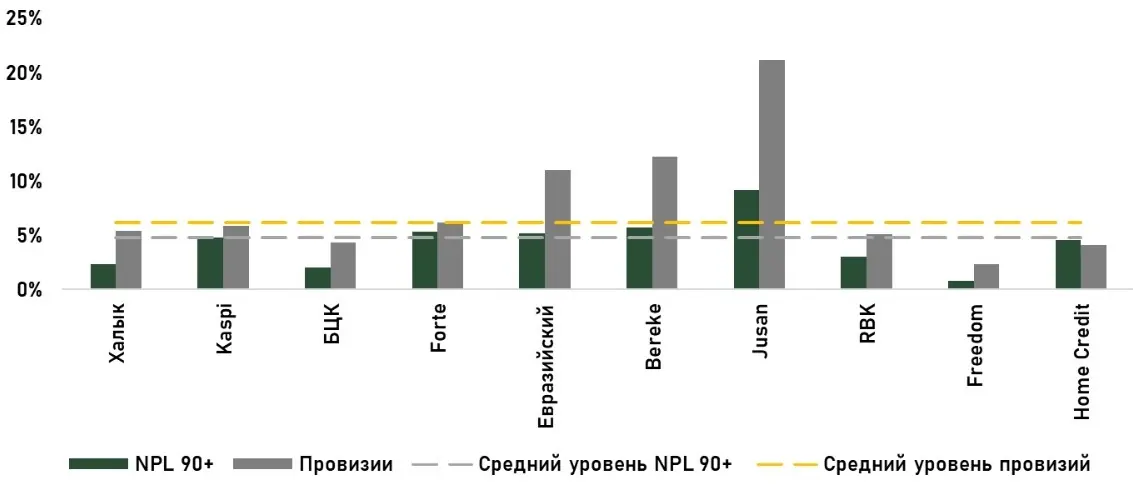
Наблюдается заметное снижение как объёма, так и доли проблемных займов в структуре кредитного портфеля. Улучшение портфеля происходит за счёт работы банков по списанию проблемной задолженности. Так, в ноябре у Bereke объём займов 90+ снизился на ₸18,0 млрд, а у Евразийского на ₸8,4 млрд, Jusan на ₸2,5 млрд и RBK на ₸2,1 млрд. В целом, большинство банков обладают достаточным объёмом провизий для покрытия расходов по проблемным займам.
Качество портфеля банков топ-10 банков по ссудному портфелю
Источник: данные НБРК, расчёты THE TENGE
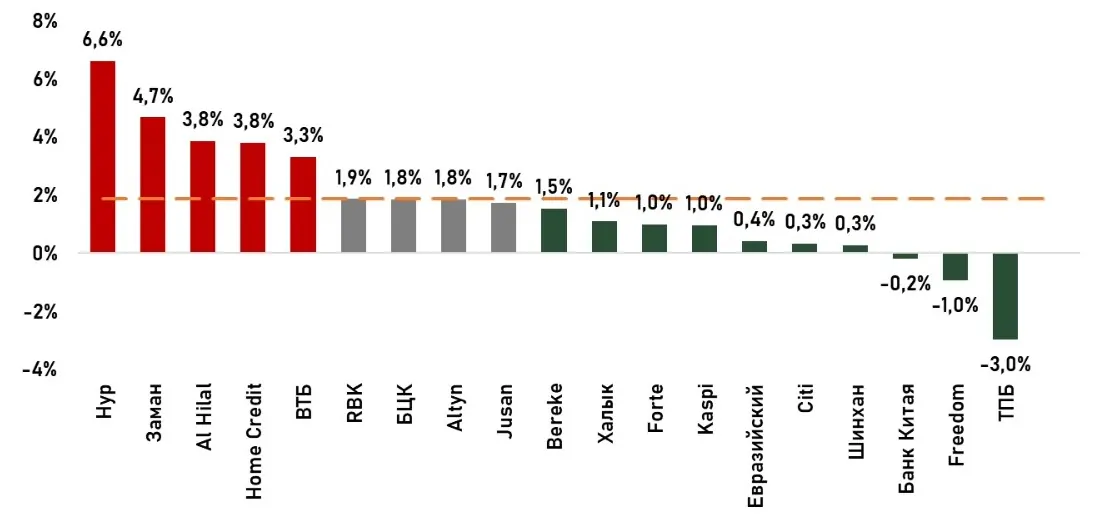
Среднее значение стоимости риска в ноябре составило 1,9 %, что на 2 п.п. выше показателя октября. Увеличение стоимости риска указывает на проведение более консервативной оценки . При этом, у Kaspi значение стоимости риска осталось практически на уровне прошлого месяца, что указывает на оптимистичную оценку кредитных рисков несмотря на значительное увеличение кредитного портфеля.
Стоимость риска
Источник: данные НБРК, расчёты THE TENGE
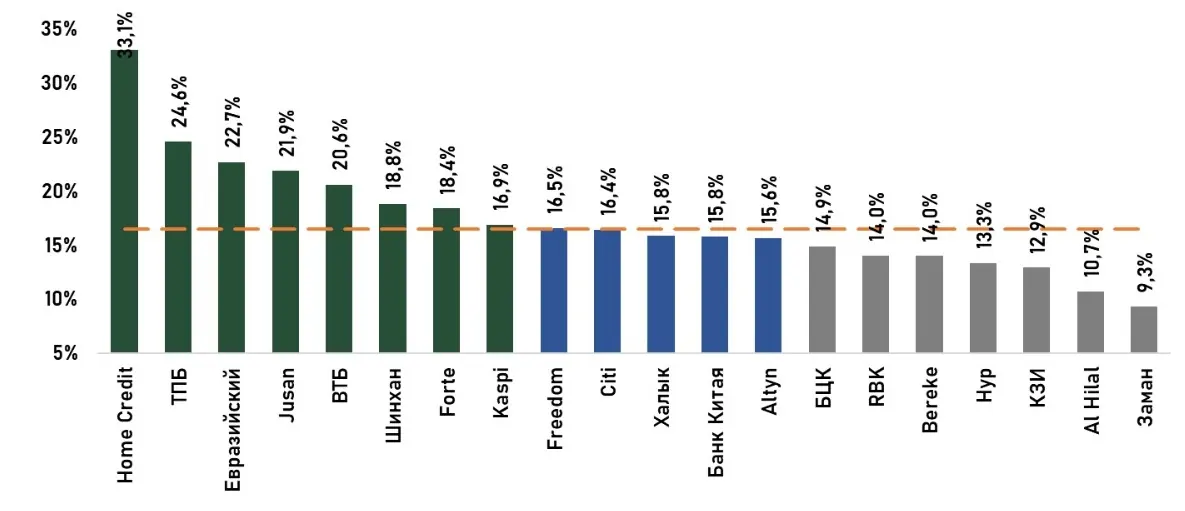
Наблюдается увеличение кредитов в ноябре. За месяц средняя доходность кредитов выросла на 0,3 п.п. и составила 16,5 %. Относительно высокая доходность по-прежнему наблюдается преимущественно у розничных банков. За месяц среди крупных банков доходность увеличили Home Credit (+0,9 п.п.) и Freedom (+0,8 п.п.). Рост доходности объясняется выдачей преимущественно высокодоходных потребительских займов.
Доходность кредитов
Источник: данные НБРК, расчёты THE TENGE
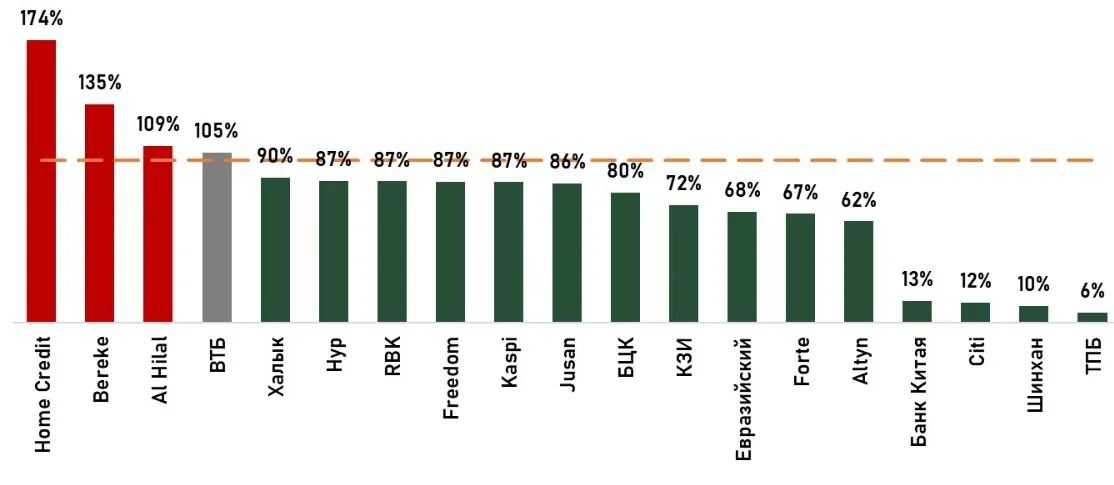
остаются главным банковской системы. Соотношение кредитов к депозитам за месяц выросло на 1,6 п.п. и составило 84,8 %. Рост данного значения происходил на фоне активного роста кредитного портфеля, при слабом приросте депозитов. Снижение данных показателей наблюдается преимущественно у исламских банков и у Bereke банка, у которого слабо вырос кредитный портфель, но банк частично восстановил снижение объёма депозитов. Низкое соотношение кредитов к депозитам наблюдается у большинства дочерних иностранных банков, у которых наблюдается низкая кредитная активность. В целом, у большинства банков данное соотношение ниже 90 %, что указывает на достаточные объёмы фондирования для дальнейшего увеличения кредитного портфеля. Однако, необходимо учесть, что немалая часть из них выражена в иностранной валюте, которую проблематично направлять на кредитование. Поэтому, вероятнее всего банки, особенно розничные, практически весь приток тенгового фондирования направляют на кредитование.
Соотношение кредитов к депозитам
Источник: данные НБРК, расчёты THE TENGE
Термины из статьи 11
- Просроченная задолженность
- Долг, который заёмщик не вернул в срок; просрочка более 90 дней считается проблемной (NPL).
- Нацбанк
- Национальный банк Республики Казахстан — центральный банк страны; отвечает за стабильность цен и тенге.
- Вклад
- Деньги, которые человек или компания размещает в банке на срок или до востребования под проценты.
- Акция
- Ценная бумага, которая даёт владельцу долю в компании, право на часть прибыли (дивиденды) и голос на собрании.
- Источник фондирования
- Откуда банк или компания берёт деньги для кредитов и проектов: вклады, облигации, займы.
- Кредитование
- Выдача денег в долг на условиях возвратности, срочности и платности — под процент.
- Кредитный портфель
- Все кредиты, которые выдал банк и которые ещё не погашены.
- Кредитный риск
- Риск, что заёмщик не вернёт долг или проценты.
- Инвестиционный портфель
- Набор вложений одного инвестора — акций, облигаций, депозитов и других активов.
- Доходность
- Доход от вложения, выраженный в процентах годовых к вложенной сумме.
- БВУ
- Банки второго уровня — коммерческие банки РК; первый уровень — Нацбанк.