Кредитный портфель в феврале превысил ₸30 трлн
Рост розничного на три четверти обеспечен потребзаймами
Розничный портфель вырос за счёт , корпоративный —портфеля крупного бизнеса.
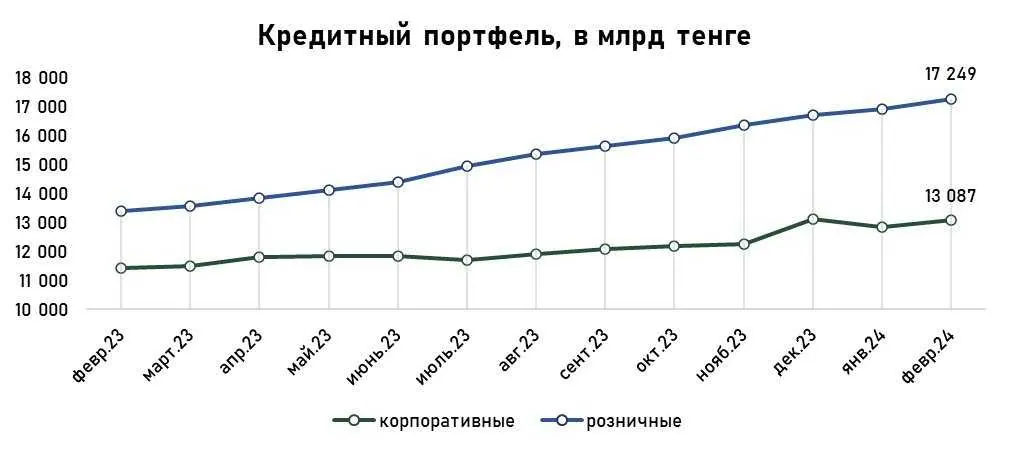
Совокупный объём в экономике вырос в феврале на 2,1 % и достиг ₸30,3 трлн. Рост преимущественно обеспечивается за счёт прироста портфеля розничных займов, однако в структуре выдачи преобладали займы юридическим лицам (₸1,5 трлн против ₸1,4 трлн). Таким образом, в структуре совокупного кредитного портфеля кредиты населению составили — ₸17,3 трлн (57 %), а кредиты бизнесу — ₸13,1 трлн (43 %).
Источник: данные
Розничный кредитный портфель
Портфель займов населению за месяц вырос на 2,2 % или на ₸377,2 млрд. Структура розничного кредитного портфеля выглядит следующим образом:
- Потребительские займы — ₸10,7 трлн (62 %);
- — ₸5,6 трлн (33 %);
- Прочие — ₸870,2 млрд (5 %).
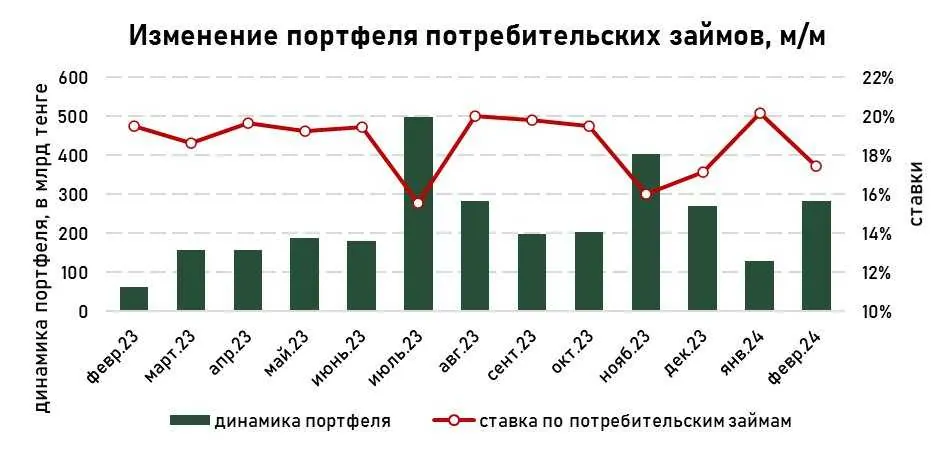
Совокупный рост розничного кредитного портфеля на 75 % был обеспечен ростом потребительских кредитов. В феврале Kaspi bank провёл внеочередную «Kaspi Жұма», благодаря которому совокупный прирост потребительских кредитов за месяц ускорился по сравнению с периодом прошлого года. Так, в феврале текущего года портфель потребительских кредитов вырос на 2,7 %, тогда как прирост за февраль 2023 года составил 0,8 %. Широкое распространение бланковых займов, а именно рассрочек и постепенное замещение ими потребительских расходов ведёт к росту потребительского кредитного портфеля. Население сильно реагирует на подобные маркетинговые акции, поэтому пиковые объёмы выдачи коррелирует с месяцами проведения акций со стороны данного банка.
Помимо рассрочек, население берёт потребительские займы на покупку авто (автокредиты) и на развитие бизнеса. Нацбанк не публикует отдельную статистику по автокредитам, поэтому сложно определить динамику роста займов на эти цели. Скоринг банков не позволяет предпринимателям со сроком действия бизнеса менее 6 месяцев выдавать займы на развитие бизнеса. Поэтому, в качестве первоначального капитала для бизнеса выступают потребительские кредиты.
Источник: данные НБРК, расчёты THE TENGE
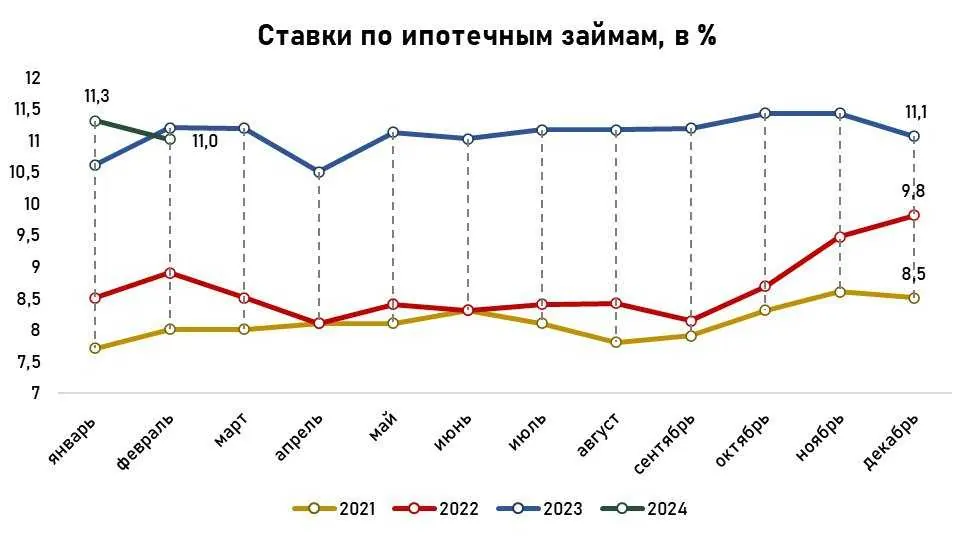
Ипотечные займы показывают слабый прирост +1,1 % за месяц. В целом, отмечается коррекция рынка ипотечных кредитов, который ранее был перегрет за счёт разрешений по досрочному изъятию части и введению льготных ипотечных программ. На текущий момент, в условиях роста цен на недвижимость и отсутствия стимулов со стороны государства отмечаются низкие темпы прироста ипотечного кредитного портфеля, при этом рост преимущественно обеспечивается за счёт удорожания жилья. Внедрение новых льготных ипотечных программ со второго квартала текущего года оживит данный рынок и приведёт к активному росту данного портфеля. На данный момент, помимо льготных государственных кредитов и займов Отбасы банка, население активно пользуется ипотечными программами , на что указывает рост ставок по сравнению с прошлыми годами.
Источник: данные НБРК, расчёты THE TENGE
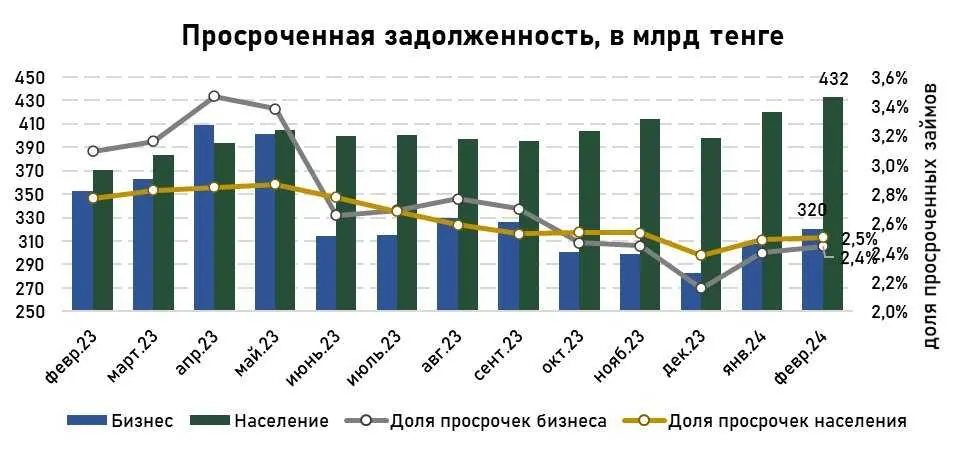
Объём просроченных займов населения за месяц вырос на 4,0 %, однако по доле в розничном портфеле за месяц изменений практически не наблюдается. Опережающие темпы роста совокупного кредитного портфеля, при относительно слабом приросте поддерживают долю просроченных займов на относительно низком уровне. С другой стороны, за год объём просроченных займов населения вырос на 16,6 % и составил ₸432,3 млрд. Подобный ускоренный рост указывает на определённые проблемы способности населения по обслуживанию долгов.
Источник: данные НБРК
Выдача и оборачиваемость розничных займов
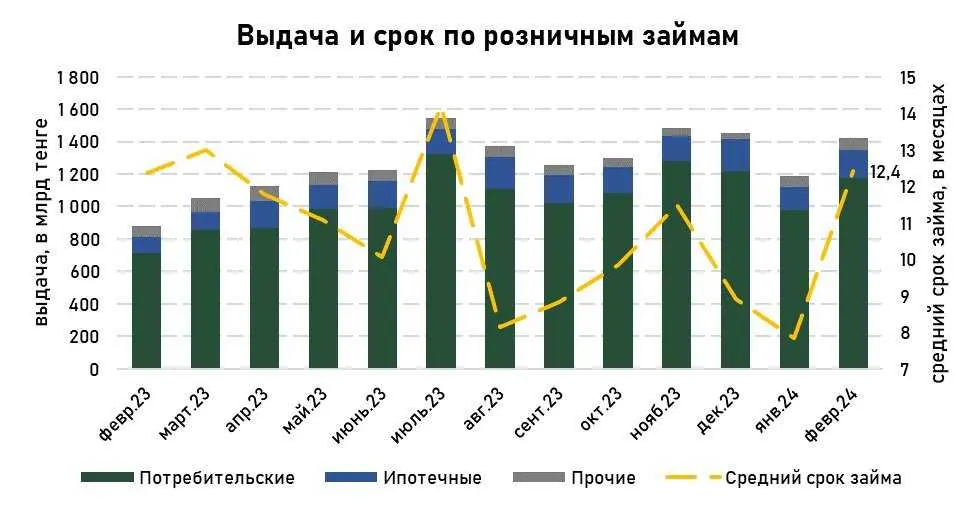
За февраль объём выдачи новых розничных займов составил ₸1,4 трлн, что на 20 % больше, чем в январе и на 62 % больше, чем годом ранее. Подобные высокие объёмы выдачи как говорится выше связано с проведением маркетинговых акций розничными банками. При этом объём погашений и списаний розничных займов был заметно ниже, чем в среднем за 12 месяцев. Высокие объёмы досрочных гашений обычно происходит в месяцы, когда выдаются бонусы и премии. Низкие объёмы погашений и списаний при высоких темпах прироста выдачи увеличило оборачиваемость кредитов на 4,6 месяца. Средняя оборачиваемость потребительских кредитов в феврале составила 12,1 месяца. Это указывает на то, что в среднем один потребительский кредит берётся на срок до 1 года или закрывается в течении 12 месяцев.
Источник: данные НБРК, расчёты THE TENGE
Низкая оборачиваемость среди розничных кредитов характерна ипотечным займам. Средняя оборачиваемость за февраль по ним составила 50,7 месяца, то есть ипотечные кредиты в среднем погашаются за 4-5 лет. Однако, учитывая большое присутствие государственных льготных ипотек в портфеле и высокую , населению на самом деле не выгодно досрочно погашать долг по ипотеке. Вероятнее всего, подобные значения оборачиваемости указывают на наличие высоких объёмов перепродаж жилья.
Корпоративное кредитование
Корпоративный кредитный портфель в феврале составил ₸13,1 трлн (+2,0 % м/м).
По сегментам корпоративный кредитный портфель выглядит следующим образом:
- малый бизнес — ₸5,9 трлн (+1,2 % м/м), доля в портфеле корпоративных кредитов — 45 %;
- средний бизнес — ₸1,8 трлн (+0,6 % м/м), доля в портфеле корпоративных кредитов — 14 %;
- крупный бизнес — ₸5,3 трлн (+3,4 % м/м) доля в портфеле корпоративных кредитов — 41 %.
Рост корпоративного кредитного портфеля на 69 % был обеспечен ростом кредитного портфеля крупного бизнеса. Доля кредитов малого бизнеса в приросте составила 26,1 %. Займы крупного и среднего бизнеса выдаются большими суммами, из-за чего подобная динамика вызывает аномалии в динамике корпоративного кредитного портфеля. Последние несколько лет основным драйвером роста кредитного портфеля юридических лиц выступал прирост портфеля малого бизнеса. Представители малого бизнеса зачастую не обладают твёрдыми залогами и больше всех нуждаются в заёмном капитале, как для покрытия кассовых разрывов, так и для расширения бизнеса. Тогда как средний и крупный сегмент в условиях высоких ставок кредитования преимущественно использует собственные средства.
В структуре по объектам кредитования преобладают займы, выданные на пополнение оборотных средств (32,6 % или ₸4,3 трлн). В основном, берут займы не на инвестиционные цели, а на покрытие кассовых разрывов. На инвестиционные цели, в том числе на приобретение основных средств оформлено ₸684,7 млрд, а на новое строительство и реконструкцию ₸222,7 млрд. Предприниматели преимущественно берут займы на покрытие кассовых разрывов, тогда как высокие ставки по займам и более долгий процесс выдачи займа на инвестиционные цели является препятствием для предпринимателей, поэтому бизнес преимущественно использует собственные средства на приобретение или обновление основных средств.
Источник: данные НБРК, расчёты THE TENGE
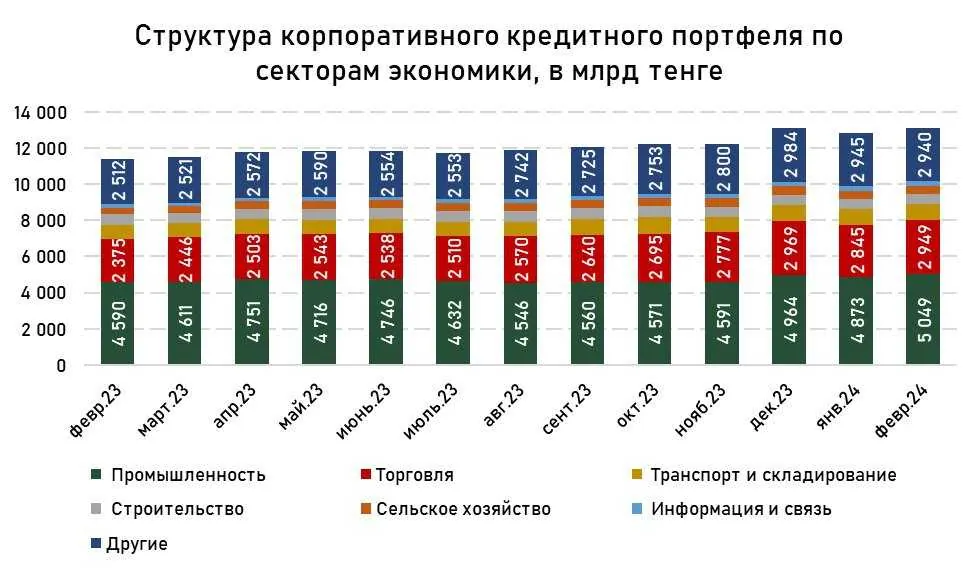
В разрезе секторов экономики, рост кредитного портфеля бизнеса был обеспечен за счёт прироста портфеля сферы промышленности и торговли (+3,6 % и 3,7 % соответственно). Отмечается снижение портфеля в сфере транспорта и складирования, информации и связи, сельского хозяйства. По многим сегментам отмечается сохранение объёмов выдачи, поэтому снижение портфеля преимущественно обусловлено досрочными погашениями и списаниями займов.
Источник: данные НБРК, расчёты THE TENGE
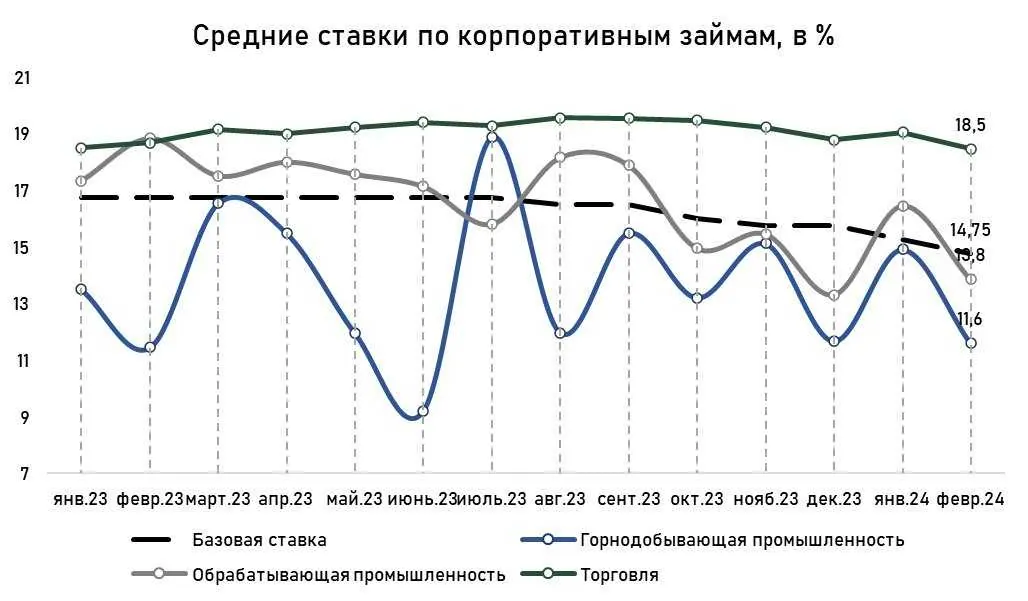
Ставки по корпоративным займам сильно реагируют на динамику базовой ставки. Однако, как и в розничном сегменте, в корпоративном сегменте присутствуют государственные программы поддержки. В феврале, средняя ставка по корпоративным кредитам составила 17,5 %. Помимо выдачи льготных займов, со стороны Банка развития Казахстана также выдаются займы по ставкам заметно ниже рыночных. Поэтому, в приоритетных отраслях как обрабатывающая и горнодобывающая промышленность в среднем ставки ниже рыночных по корпоративному сегменту.
Источник: данные НБРК, расчёты THE TENGE
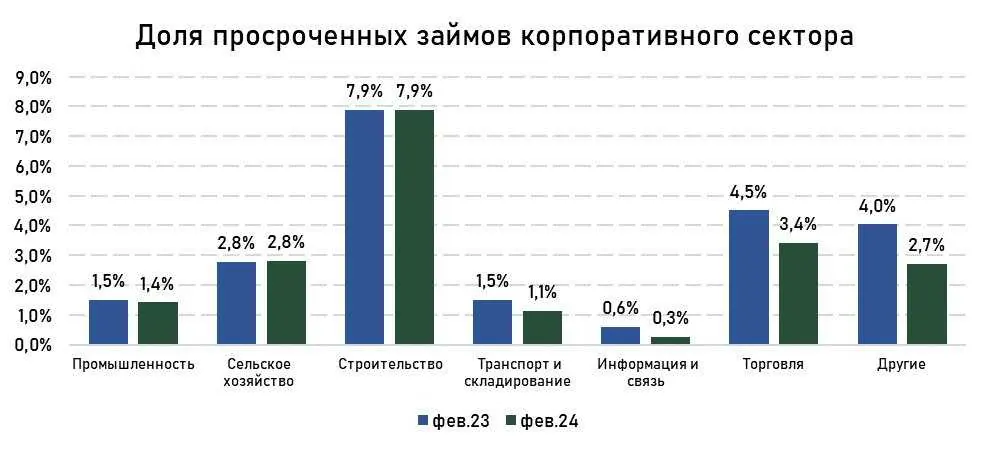
Объём просроченных займов корпоративного сектора вырос на 4,0 %. Данный прирост преимущественно обусловлен ростом проблемных кредитов в других секторах экономики (услуги) и за счёт сектора торговли. В целом, доля просроченных займов в корпоративном кредитном портфеле практически не изменился, составив 2,4 %. Высокой долей проблемных займов отмечаются сектора строительства (7,9 %), торговли (3,4 %), сельского хозяйства (2,8 %). Рост проблемной задолженности сектора строительства при низких темпах его спроса может сигнализировать о проблемах застройщиков и вероятном невыполнении их обязательств по постройки недвижимости.
Источник: данные НБРК, расчёты THE TENGE
Выдача и оборачиваемость по корпоративным займам
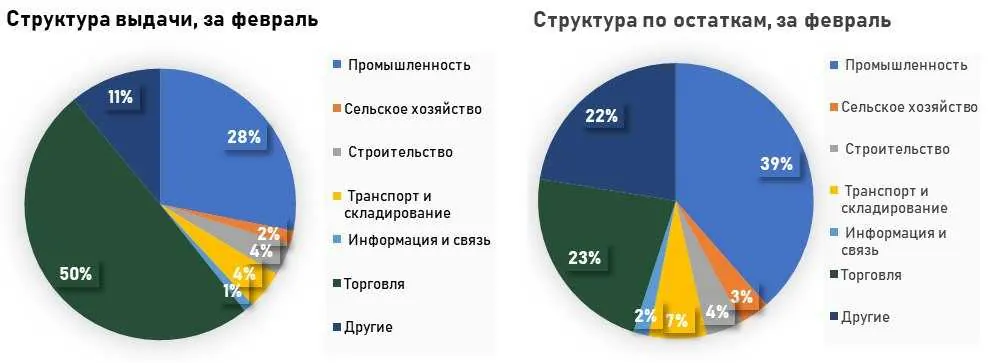
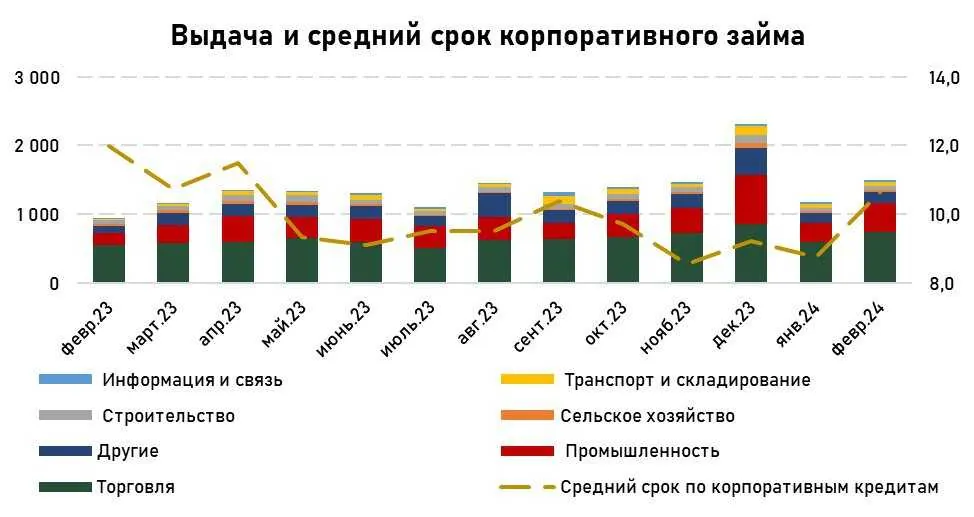
За февраль было выдано ₸1,5 трлн новых займов юридическим лицам, что на 27 % больше прошлого месяца. Около 50 % всех займов было выдано сектору торговли, 28 % сектору промышленности. В среднем, займы, выданные в сфере торговли, оборачиваются за 4-5 месяцев. Обратная ситуация наблюдается на стороне сферы промышленности, где средний срок кредита составляет 1-1,5 года.
Источник: данные НБРК, расчёты THE TENGE
По объектам выдачи, 67 % всех новых займов бизнесу было выдано на пополнение оборотных средств, на инвестиционные цели около 2 % от выдачи. В условиях большого притока краткосрочного фондирования, банкам выгоднее выдавать короткие займы под высокую ставку. Если в розничном сегменте эту роль играют потребительские кредиты, то в корпоративном сегменте — займы на пополнение оборотных средств. Средняя оборачиваемость за февраль по ним составила 4,8 месяца. Поэтому, несмотря на большие объёмы выдачи, исторически по остаткам в портфеле они занимают небольшую долю.
Термины из статьи 11
- Потребительский кредит
- Кредит гражданину на личные нужды: покупки, ремонт, лечение — обычно без залога.
- Просроченная задолженность
- Долг, который заёмщик не вернул в срок; просрочка более 90 дней считается проблемной (NPL).
- Пенсионные активы
- Деньги вкладчиков ЕНПФ, которые вложены в облигации, акции и другие инструменты.
- Нацбанк
- Национальный банк Республики Казахстан — центральный банк страны; отвечает за стабильность цен и тенге.
- Акция
- Ценная бумага, которая даёт владельцу долю в компании, право на часть прибыли (дивиденды) и голос на собрании.
- Коммерческий банк
- Обычный банк, который принимает вклады, выдаёт кредиты и проводит платежи клиентов.
- Кредитование
- Выдача денег в долг на условиях возвратности, срочности и платности — под процент.
- Кредитный портфель
- Все кредиты, которые выдал банк и которые ещё не погашены.
- Базовая ставка
- Главная ставка Нацбанка. От неё зависят проценты по вкладам и кредитам и стоимость денег в экономике.
- Ипотека
- Кредит на покупку жилья под залог этого жилья.
- Инвестиционный портфель
- Набор вложений одного инвестора — акций, облигаций, депозитов и других активов.