Снизились темпы роста кредитного портфеля БВУ
Сократилась доля проблемных займов
Фотограф: Michale Scot
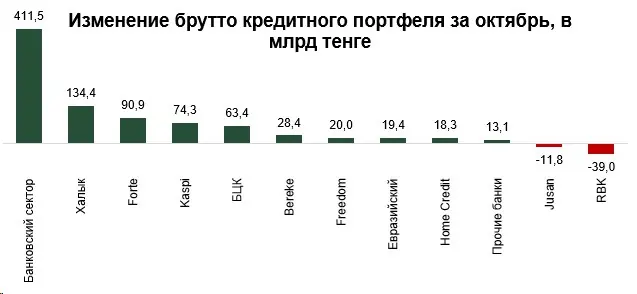
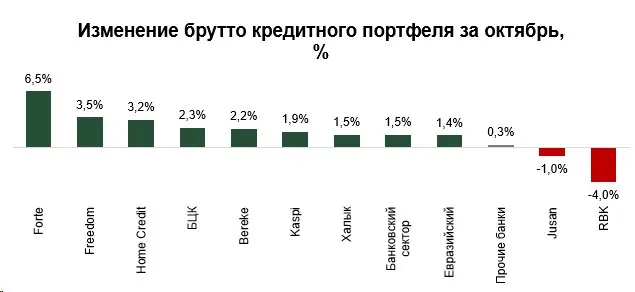
В октябре брутто ссудного банков второго уровня вырос на 1,5 % и составил ₸27,5 трлн. В целом отмечается снижение темпов роста (+2,0 % в сентябре и +2,3 % в августа), которое в большей степени связано со снижением сезонного спроса на кредитные продукты.
Основной рост портфеля за месяц приходится на Халык (+₸134,4 млрд или 33 % совокупного роста за месяц). В абсолютных значениях существенный рост наблюдается на стороне Forte (₸90,9 млрд), Kaspi (+₸74,3 млрд) и БЦК (+₸63,4 млрд).
Источник:
Если смотреть на статистику по объектам кредитования от НБРК, то выяснится, что рост кредитного портфеля банков происходил за счёт роста портфеля потребительских займов, что и обосновывает существенный прирост портфеля преимущественно у розничных банков. Снижение кредитного портфеля среди крупных банков наблюдается у Jusan и RBK.
Источник: НБРК
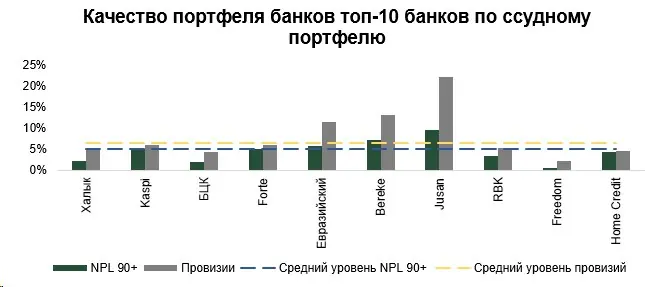
Качество портфеля банков заметно улучшается, по сравнению с аналогичным периодом прошлого года, доля проблемных кредитов сократилась с 3,7 % до 3,4 %. Улучшение качества портфеля является следствием ужесточения требований к формированию банками провизий по проблемным кредитам и проводимой работой банков по списанию проблемной задолженности. При этом у некоторых банков доля проблемных займов превышает оптимальный уровень (5,0 %). Однако практически у всех банков объёмы провизий превышают объёмы проблемных кредитов, что позволяет абсорбировать возможные шоки.
Источник: НБРК
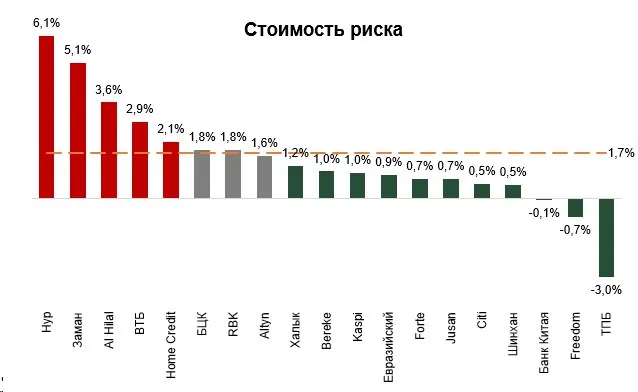
Стоимость риска (Cost of risk) определяется как соотношение нетто сформированных провизий в годовом исчислении к объёму брутто ссудного портфеля. Среднее значение стоимости риска в октябре составило 1,7 %, данное значение превышают исламские банки, Нурбанк и Home Credit. В целом это означает, что банки проводят более консервативную оценку , низкие и отрицательные значения наблюдались у дочерних иностранных банков и у Freedom. Отрицательные значения указывают на превышения восстановленных провизий над созданными в результате реклассификации проблемных займов в связи с их улучшением или .
Источник: НБРК
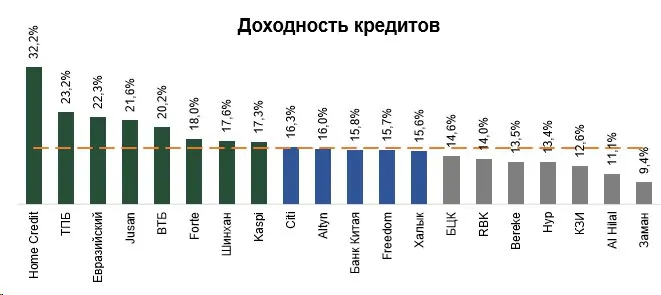
Средняя кредитов в октябре составила 16,2 %. Высокая доходность займов наблюдалась преимущественно у розничных займов, за счёт более короткого срока оборачиваемости и высокой ставки кредитования. На фоне притока дорогого фондирования, сравнительно высокая доходность кредитов позволяет банкам сохранить маржу.
Источник: НБРК
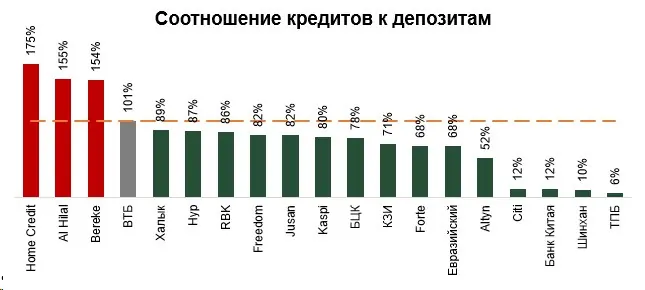
являются основным большинства банков. Соотношение кредитов к депозитам указывают на достаточный объём депозитного фондирования банков для поддержания кредитной активности. С одной стороны, высокое соотношение кредитов к депозитам наблюдается у Home Credit, Al Hilal и Bereke, вероятнее всего у этих банков основным источником фондирования помимо депозитов выступает капитал. Излишнее кредитная активность у этих банков могут создавать риски для них. Низкое соотношение кредитов к депозитам наблюдалось у дочерних иностранных банков. Эти банки отмечаются низкой кредитной активностью, при этом аккумулируют по сравнению с кредитным портфелем большие объёмы депозитов.
Источник: НБРК
Термины из статьи 9
- Нацбанк
- Национальный банк Республики Казахстан — центральный банк страны; отвечает за стабильность цен и тенге.
- Вклад
- Деньги, которые человек или компания размещает в банке на срок или до востребования под проценты.
- Источник фондирования
- Откуда банк или компания берёт деньги для кредитов и проектов: вклады, облигации, займы.
- Кредитование
- Выдача денег в долг на условиях возвратности, срочности и платности — под процент.
- Кредитный портфель
- Все кредиты, которые выдал банк и которые ещё не погашены.
- Кредитный риск
- Риск, что заёмщик не вернёт долг или проценты.
- Инвестиционный портфель
- Набор вложений одного инвестора — акций, облигаций, депозитов и других активов.
- Рефинансирование
- Погашение старого долга новым на лучших условиях — под меньший процент или на больший срок.
- Доходность
- Доход от вложения, выраженный в процентах годовых к вложенной сумме.