Кредитный портфель БВУ в январе
Снижение наблюдалось у половины банков
Изображение: pressfoto/Freepik
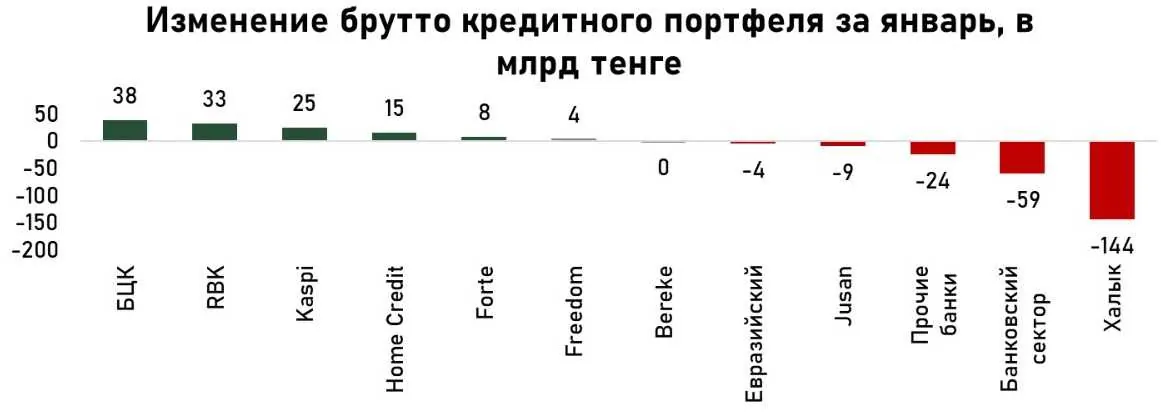
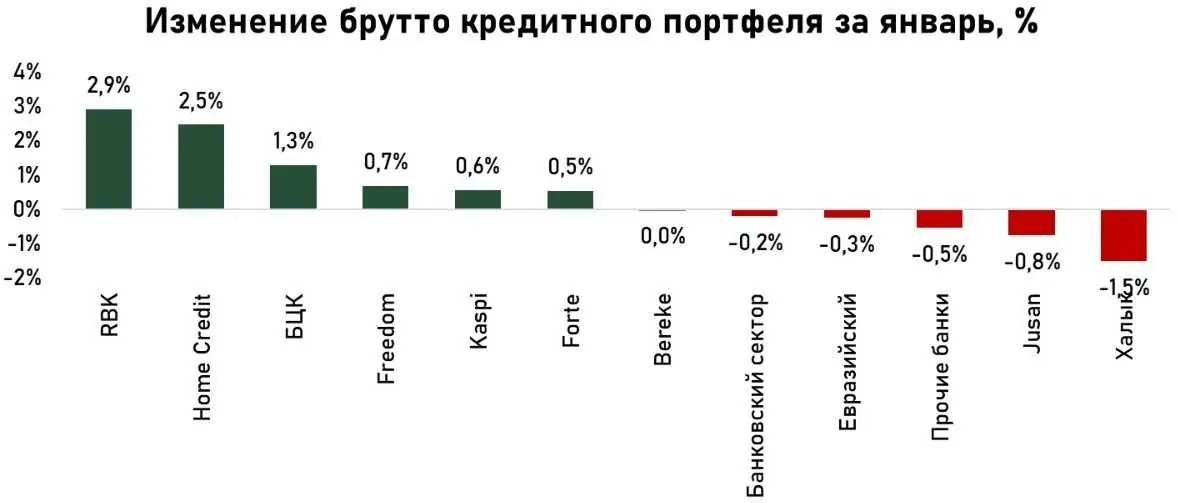
Кредитный банков незначительно сократился в январе и составил ₸29,2 трлн. Данное снижение портфеля обусловлено низкой в начале года и соответственно сравнительно низкими объёмами выдачи , при сохранении объёмов гашений и списаний. Снижение кредитного портфеля наблюдалось у половины банков. Сравнительно значительное снижение портфеля наблюдалось у Citi (−7,4 %), Al Hilal (−4,9 %) и у Altyn (−1,8 %). Эти банки не отмечаются высокой кредитной активностью и погашений крупных займов, их списание в значительной мере отражается в динамике кредитного портфеля.
Источник: данные , расчёты THE TENGE
В абсолютных значениях лидером снижения выступил Халык (-₸143 млрд), следом идут Citi и Jusan (по -₸9,3 млрд). Рост портфеля наблюдался преимущественно у розничных банков. Так, заметный прирост портфеля как в относительных, так и в абсолютных значениях прослеживался у RBK, БЦК, Home Credit и Kaspi. Рост портфеля этих банков сбалансировал существенное снижение портфеля Халыка, что по итогу привело к снижению портфеля банковского сектора лишь на 0,2 %.
Источник: данные НБРК, расчёты THE TENGE
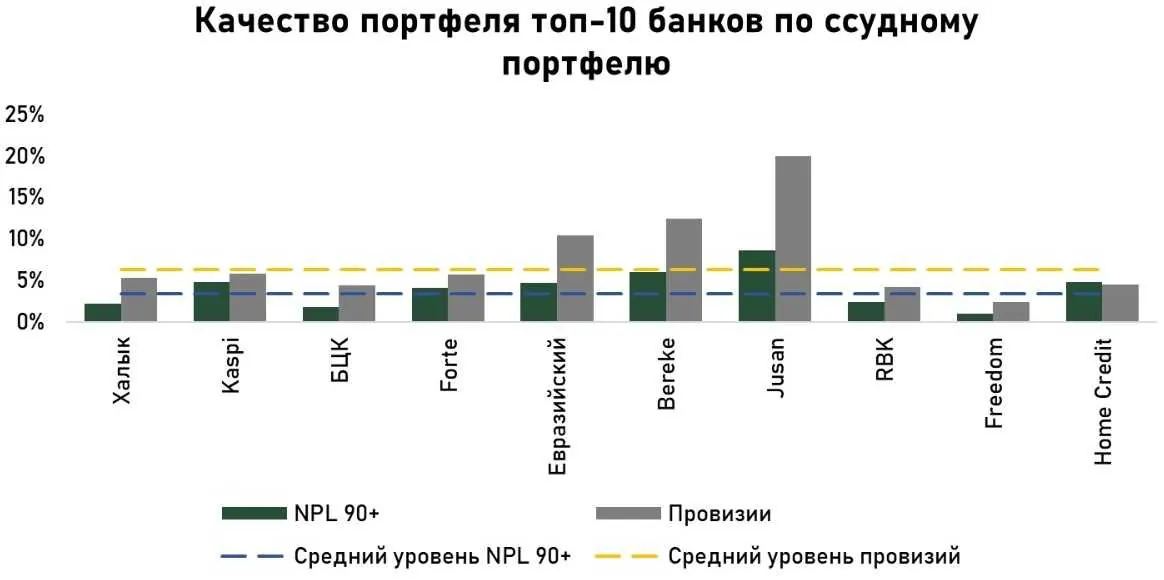
Снижение портфеля при росте объёма проблемных займов привело к незначительному ухудшению качества портфеля. Доля проблемных займов по итогам января составила 3,0 %. Рост доли 90+ в январе наблюдался у Евразийского (+0,5 п.п.), ВТБ (+0,5 п.п.) и Forte (+0,2 п.п.). В то же время, у Jusan, БЦК и KZI наблюдалось улучшение качества портфеля, преимущественно за счёт мер по списанию безнадёжных займов.
Источник: данные НБРК, расчёты THE TENGE
Объёмы провизирования остаются высокими, однако НБРК не публикует данные по провизиям под NPL 90+ в разбивке по банкам, поэтому сложно утверждать о достаточности провизий. Тем не менее у розничных банков доля провизий сравнима с долей проблемных займов, а у некоторых из них объём проблемной задолженности значительно превышает объёмы общих провизий. Этим банкам необходимо пересмотреть политику провизирования, учитывая, что в основном эти банки выдают необеспеченные потребительские займы.
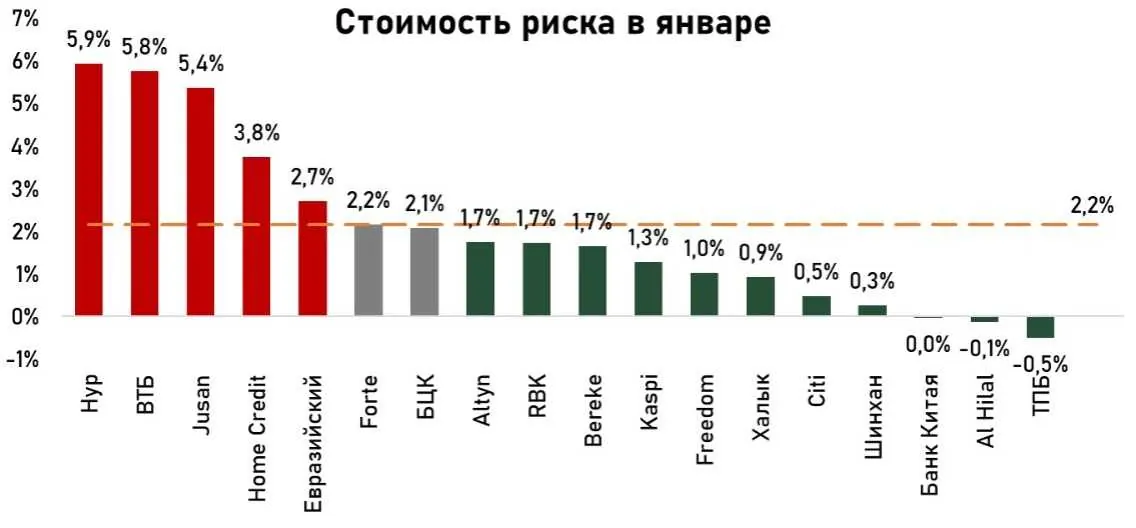
Средний уровень стоимости риска практически не изменился за месяц и составил 2,2 %. Сохранение значений стоимости риска указывает на отсутствие значимых предпосылок по ухудшению качества портфеля по прогнозам самих банков. За месяц рост стоимости риска наблюдался у KZI, Jusan, и ТПБ Китая. Эти банки более консервативно оценивают свои риски и ожидают ухудшение портфеля заёмщиков, тем самым предпринимают соответствующие меры.
Источник: данные НБРК, расчёты THE TENGE
Средняя кредитов выросла на 1,8 п.п. и составила 15,8 % Несмотря на снижение портфеля, банки сумели сохранить высокую доходность по кредитам, предоставляя короткие займы по высоким ставкам. За месяц значимый прирост доходности наблюдается у ТПБ Китая (+4,5 %), у Шинхан (+3,8 %) и у Freedom (+3,4 %).
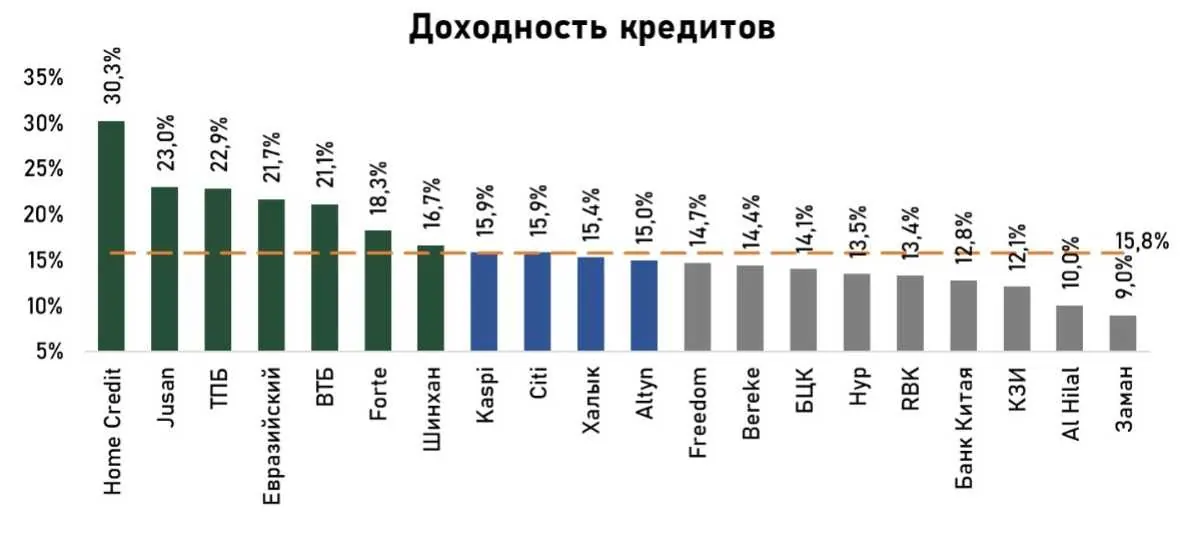
Источник: данные НБРК, расчёты THE TENGE
, а именно розничные, остаются главным банков. Среднее соотношение кредитов к депозитам составляет 84,5 %, что на 1 п.п. выше значений предыдущего месяца. Подобные значения указывают на достаточность фондирования для наращивания кредитного портфеля, с другой стороны, низкие значения наблюдаются преимущественно у иностранных дочерних банков, которые отмечаются низкой кредитной активностью, а у отечественных банков, данное значение в близко или превышает 100 %. То, есть отечественные банки в большей степени уже реализовали свой потенциал по расширению и упираются в свой потолок. Немаловажным фактором выступает и валюта фондирования. Четверть депозитов в выражена в иностранной валюте, тогда как банки преимущественно выдают займы в , поэтому необходимо смотреть на соотношение тенговых кредитов к тенговым депозитам. Только тогда можно утверждать о наличии достаточного объёма фондирования для дальнейшего расширения кредитного портфеля в разрезе каждого банка. Если соотношение кредитов к депозитам превышает 100 %, то это указывает на использование недопозитных источников фондирования для увеличения кредитного портфеля.
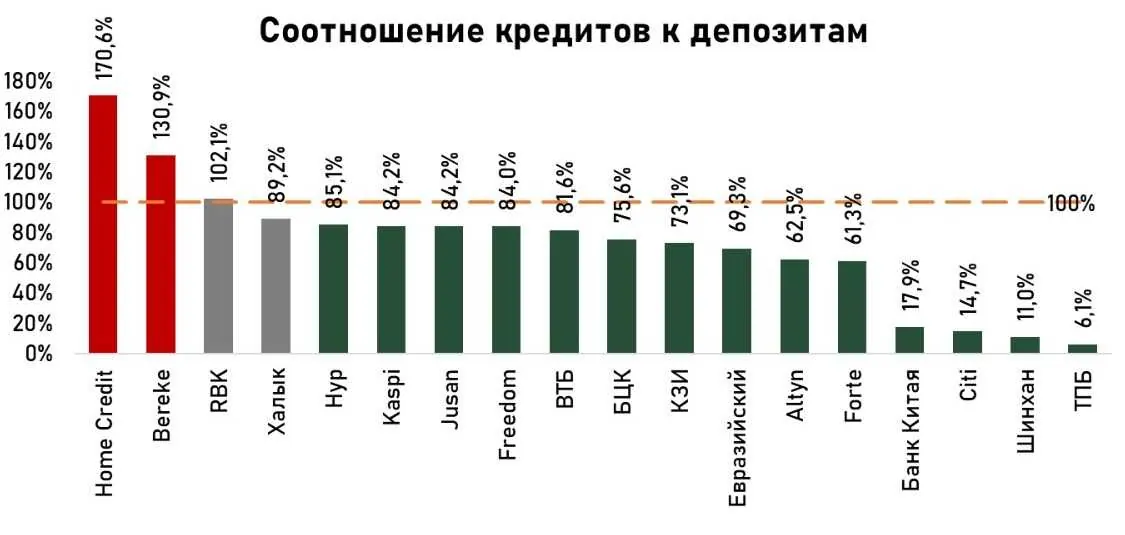
Источник: данные НБРК, расчёты THE TENGE
Термины из статьи 11
- Просроченная задолженность
- Долг, который заёмщик не вернул в срок; просрочка более 90 дней считается проблемной (NPL).
- Индекс деловой активности
- Опросный индекс настроений бизнеса. Выше 50 — активность растёт, ниже 50 — снижается.
- Нацбанк
- Национальный банк Республики Казахстан — центральный банк страны; отвечает за стабильность цен и тенге.
- Вклад
- Деньги, которые человек или компания размещает в банке на срок или до востребования под проценты.
- Источник фондирования
- Откуда банк или компания берёт деньги для кредитов и проектов: вклады, облигации, займы.
- Кредитование
- Выдача денег в долг на условиях возвратности, срочности и платности — под процент.
- Национальная валюта
- Деньги, которые выпускает государство и которые обязательны к приёму на его территории; в РК — тенге.
- Кредитный портфель
- Все кредиты, которые выдал банк и которые ещё не погашены.
- Инвестиционный портфель
- Набор вложений одного инвестора — акций, облигаций, депозитов и других активов.
- Доходность
- Доход от вложения, выраженный в процентах годовых к вложенной сумме.
- БВУ
- Банки второго уровня — коммерческие банки РК; первый уровень — Нацбанк.