Динамика ссудного портфеля БВУ в декабре 2023
Брутто ссудного банков вырос на 4,1 %
Изображение: Ilo/Pixabay
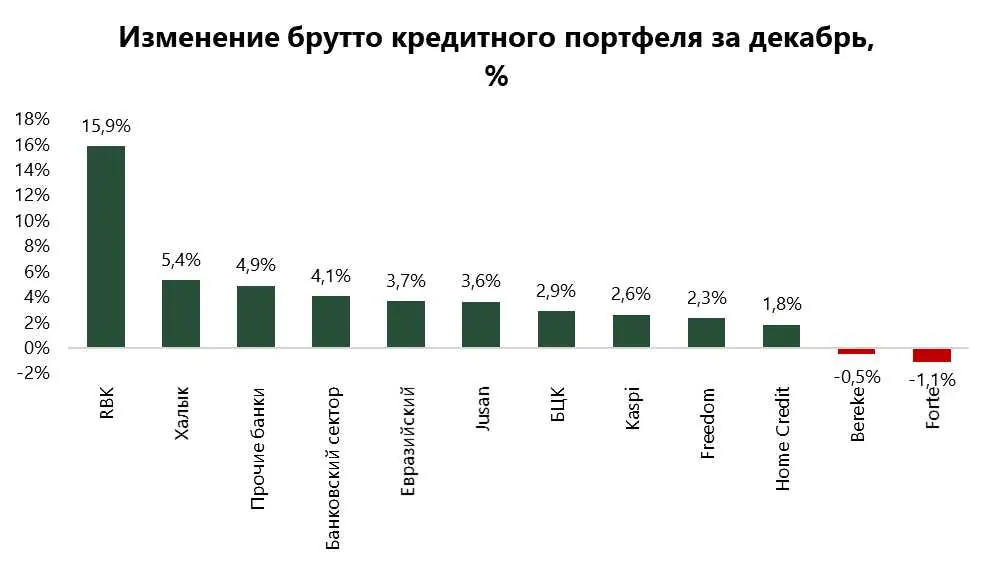
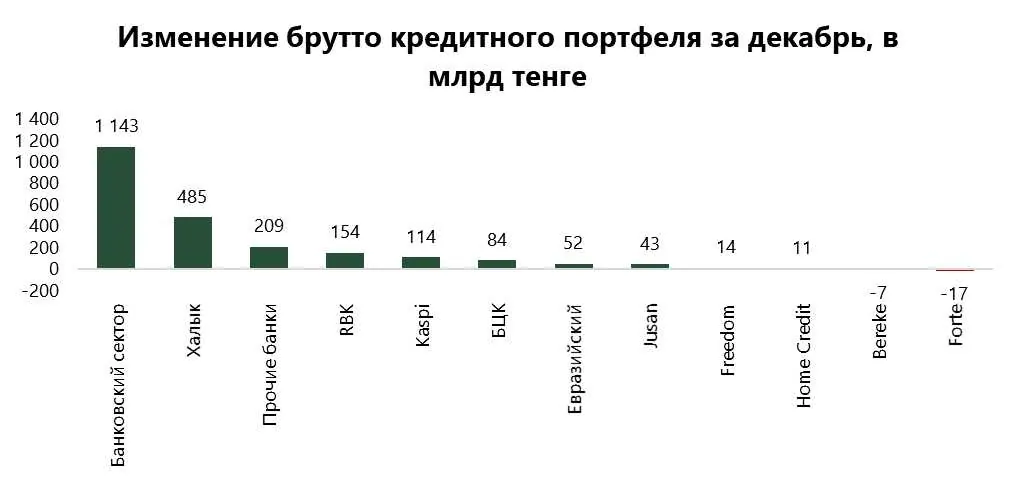
Брутто ссудного портфеля банков в декабре заметно вырос на 4,1 % и составил ₸29,3 трлн. Подобный рост объясняется сезонным ростом спроса на потребительские товары и сопутствующий рост спроса на кредитные продукты. Практически все банки смогли нарастить портфель, рост можно назвать равномерным.
Если ранее основной рост приходился на розничные банки, а именно на Kaspi, то в декабре прирост кредитного портфеля Kaspi составил только 10 % от совокупного роста БВУ. Помимо Kaspi существенный прирост портфеля наблюдался у Халыка (+₸485,3 млрд или +5,4 %), RBK (+₸153,9 млрд или +15,9 %) и БЦК (+₸84,1 млрд или +2,9 %). Отдельно необходимо отметить Al Hilal у которого в декабре портфель вырос на ₸109,7 млрд и составил ₸131 млрд. Снижение портфеля наблюдается у Forte (-₸16,8 млрд или −1,1 %) и Bereke (-₸6,5 млрд или-0,5 %). Подобная динамика портфеля у Forte вероятнее всего объясняется списанием части проблемных займов.
Источник: данные , расчёты THE TENGE
Источник: данные НБРК, расчёты THE TENGE
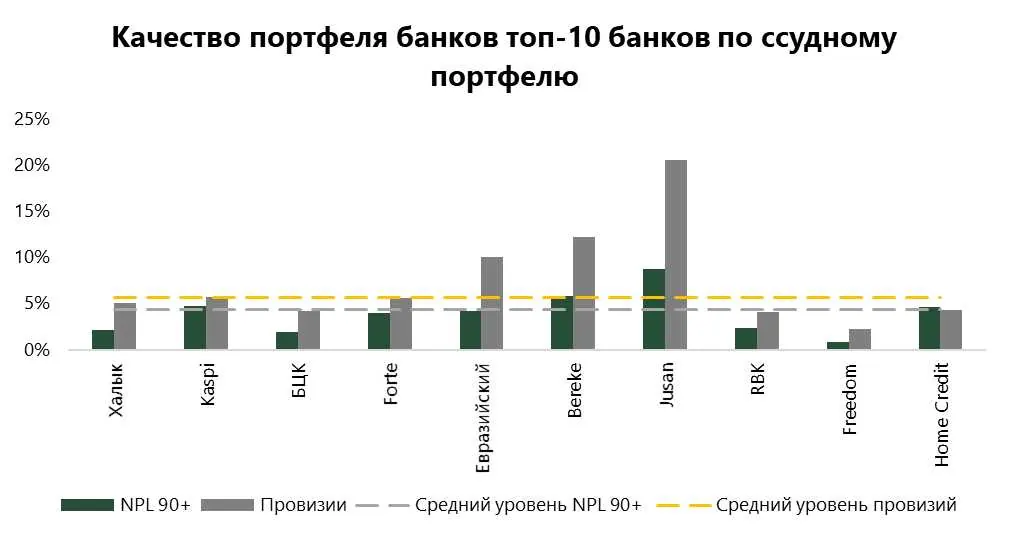
На фоне опережающего роста кредитного портфеля наблюдается снижение доли проблемных займов. Доля 90+в декабре снизилась на 0,3 п.п. и составил 2,9 %. В целом в течение года мы наблюдали заметное улучшение качества портфеля у всей банковской системы. Однако, подобный рост в первую очередь объясняется существенным ростом совокупного кредитного портфеля и признаки проблемности могут быть заметны спустя определённое время. Для полного пониманию качества ссудного портфеля необходимо учитывать показатели 3 стадии обесценения.
Источник: данные НБРК, расчёты THE TENGE
Высокой долей проблемных займов среди БВУ выделяются Jusan (8,8 %), ВТБ (8,2 %), Bereke (5,8 %), Home Credit (4,7 %) и Kaspi (4,7 %). Высокая доля проблемных займов у ВТБ и Bereke объясняется продажей в 2022 году части портфеля для поддержания уровня , а высокая доля проблемных займов у розничных банков может сигнализировать о наличии проблем с платежеспособностью у населения.
Заметное улучшение портфеля наблюдается у ВТБ (−1,7 п.п.), Forte (−1,4 п.п.) и у Нурбанка (−1,2 п.п.). Снижение доли проблемных займов является следствием списания части проблемных займов и улучшением скоринговых систем банков.
НБРК не публикует отдельную информацию о созданных провизиях под NPL 90+ в разрезе банков, поэтому сложно оценить обеспеченность проблемных займов провизиями. Совокупный объём провизий банков заметно больше объёма портфеля проблемных займов, что косвенно может указывать на относительную достаточность провизирования портфеля.
Источник: данные НБРК, расчёты THE TENGE
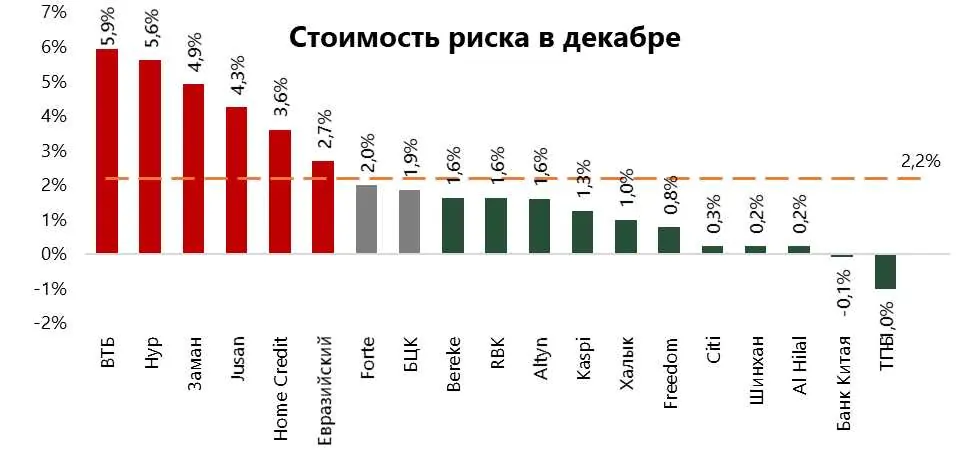
Средняя стоимость риска по БВУ составила 2,2 % (+0,3 п.п.). Рост стоимости риска при высоких темпах прироста кредитного портфеля может указывать на проводимую более консервативную политику провизирования банков. Существенный прирост стоимости риска наблюдался у Jusan (+2,5 п.п.), Евразийский (+2,3 п.п.) и у Freedom (+1,8 п.п.). Подобная динамика указывает, что эти банки больше всех ожидают ухудшение портфеля заёмщиков.
Источник: данные НБРК, расчёты THE TENGE
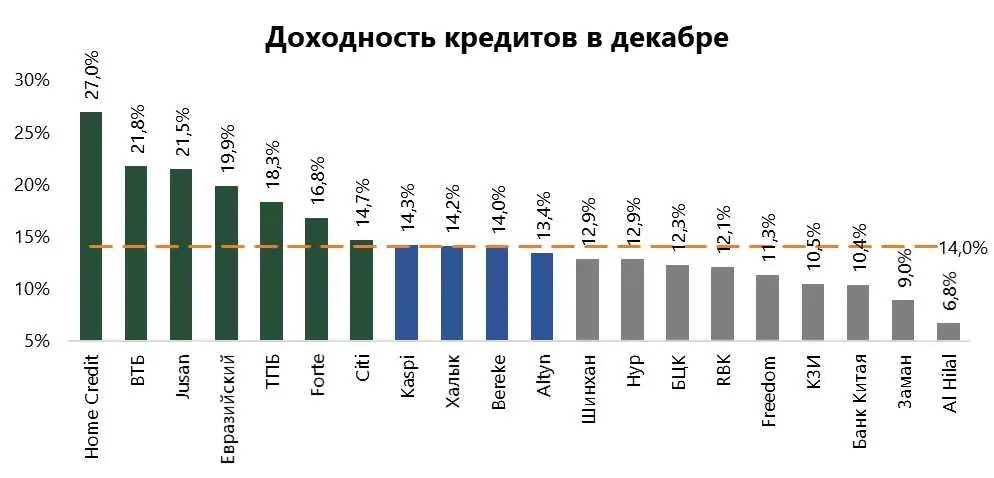
Средняя портфеля в декабре составила 14,0 %, что на 1,8 п.п. ниже показателей ноября. Относительно высокая доходность портфеля у Home Credit (+27,0 %), ВТБ (+21,8 %) и Jusan (+21,5 %). Розничные меньше всего реагируют на динамику , поэтому дальнейшее снижение доходности кредитного портфеля у розничных банков маловероятно, однако снижение базовой ставки ведёт к удешевлению фондирования, что позитивно скажется на показателях доходности. Ожидается введение новых регуляторных мер по ограничению кредитования розничного сегмента, который может также негативно отразится на доходности кредитного портфеля.
Источник: данные НБРК, расчёты THE TENGE
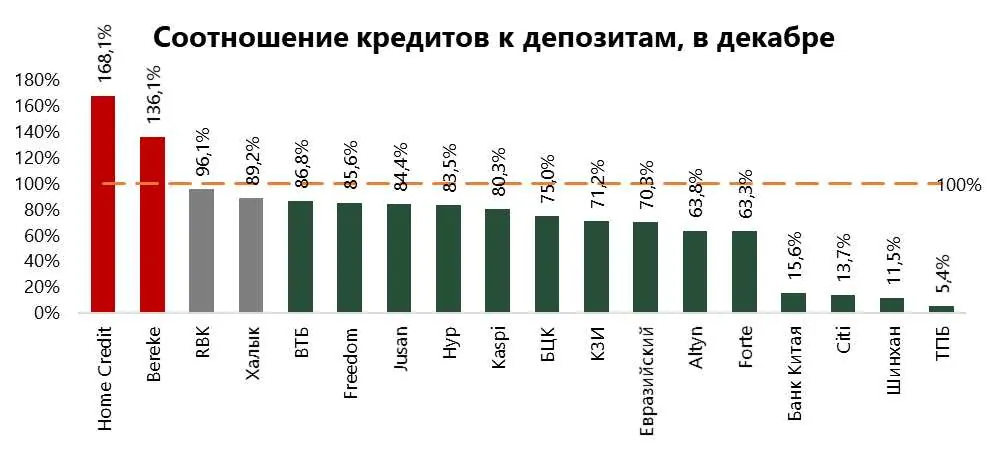
остаются главным банковской системы. У отдельных банков помимо депозитов главным источником фондирования выступают выпущенные и . Соотношение кредитов к депозитам в декабре сократилось на 1.3 п.п. и составило 83,5 %. Улучшение наблюдается преимущественно за счёт опережающего роста депозитов. Снижение данного соотношения наблюдается преимущественно у розничных банков. Низкое соотношение кредитов к депозитам наблюдается у большинства дочерних иностранных банков, у которых наблюдается низкая кредитная активность. С другой стороны, на кредитование банки могут направить только тенговую часть фондирования. Отсутствие информации о валютных и тенговых вкладах в разрезе банков не даёт точно определить достаточность притока тенгового фондирования для дальнейшего расширения кредитования. Большинство банков, в том числе розничные, вероятнее всего направляют весь приток тенгового фондирования на кредитование экономики.
Термины из статьи 12
- Просроченная задолженность
- Долг, который заёмщик не вернул в срок; просрочка более 90 дней считается проблемной (NPL).
- Нацбанк
- Национальный банк Республики Казахстан — центральный банк страны; отвечает за стабильность цен и тенге.
- Вклад
- Деньги, которые человек или компания размещает в банке на срок или до востребования под проценты.
- Источник фондирования
- Откуда банк или компания берёт деньги для кредитов и проектов: вклады, облигации, займы.
- Кредитование
- Выдача денег в долг на условиях возвратности, срочности и платности — под процент.
- Собственный капитал
- Часть активов компании, которая принадлежит её владельцам, а не кредиторам.
- Кредитный портфель
- Все кредиты, которые выдал банк и которые ещё не погашены.
- Базовая ставка
- Главная ставка Нацбанка. От неё зависят проценты по вкладам и кредитам и стоимость денег в экономике.
- Ликвидность
- Способность быстро превратить актив в деньги без потери цены или способность платить по обязательствам вовремя.
- Ценная бумага
- Документ или запись, удостоверяющая имущественное право: акция, облигация, вексель.
- Инвестиционный портфель
- Набор вложений одного инвестора — акций, облигаций, депозитов и других активов.
- Доходность
- Доход от вложения, выраженный в процентах годовых к вложенной сумме.