Эксперт: ГПЗ на Карачаганаке ударит по Нацфонду или по тарифам на газ
 Данияр Ищанов Корреспондент
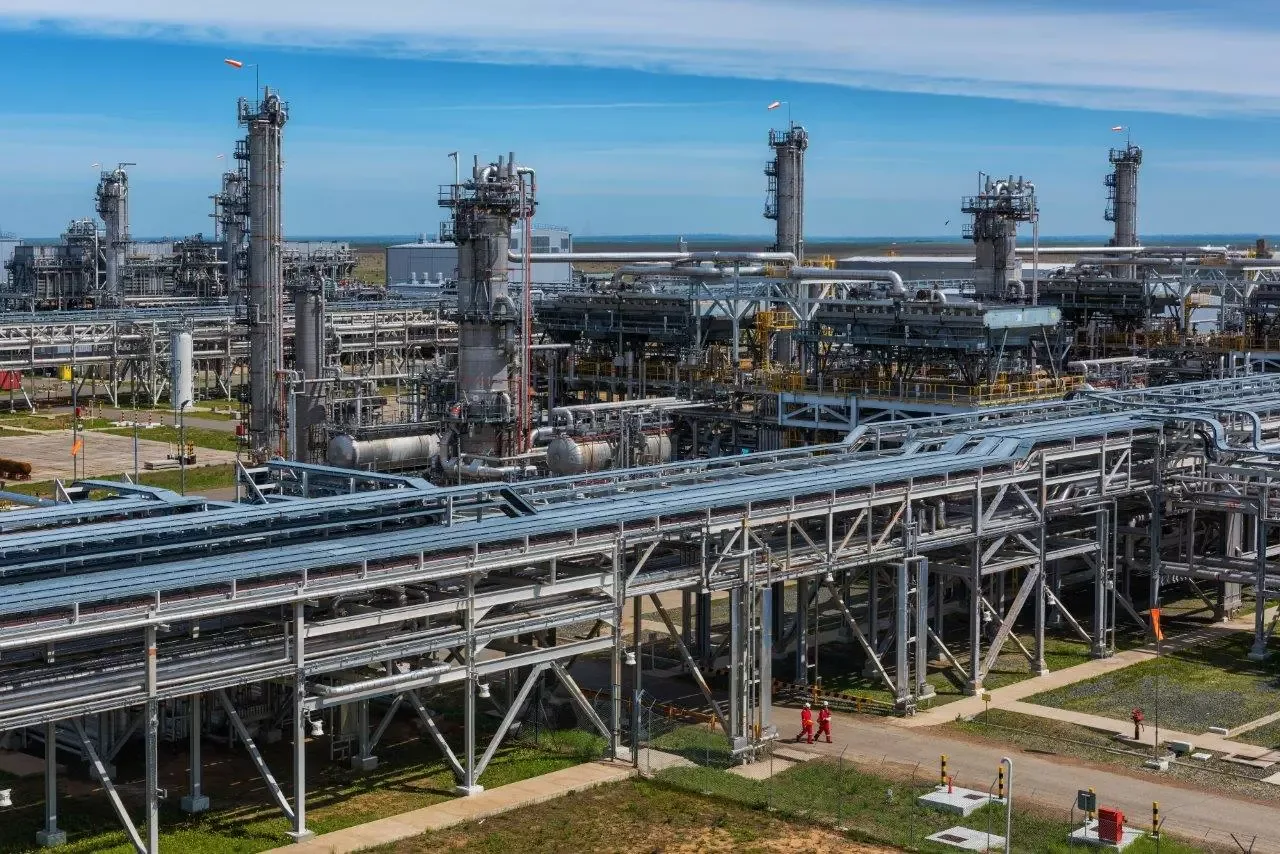
12 ноября в Сеуле «QazaqGaz Processing» подписало EPC-контракт с Hyundai Engineering и SICIM Kazakhstan на строительство Карачаганакского ГПЗ мощностью 5 млрд кубометров в год. Цену контракта и источники денег не назвали. Ермек Шамуратов уверен, что проект обойдётся в $6–8 млрд и ляжет на бюджет и потребителей газа.
«В парадных пресс-релизах традиционно забыли назвать одну деталь — цену контракта и источники денег. Причина молчания проста: за витриной „поручения по газовой безопасности“ скрывается классическая схема, в которой иностранные нефтяные гиганты оставили себе сверхприбыль, а многомиллиардный убыток повесили на баланс квазигоссектора и карман граждан Казахстана», — говорит Ермек Шамуратов.
Двенадцать лет на чужом заводе
Собственный ГПЗ на Карачаганаке обсуждают с 2012 года. Сейчас сырой газ месторождения идёт на Оренбургский ГПЗ «Газпрома», и после атак дронов на него в октябре 2025-го и июне 2026 года добычу на Карачаганаке приходилось сокращать примерно на четверть.
Сначала завод на 4 млрд кубов должен был построить консорциум КПО (Shell, Eni, Chevron, «Лукойл» и КМГ) в рамках СРП с запуском в 2028 году. В мае 2025 года консорциум предложил поднять смету с 3,5 до 6 млрд долларов и попросил у Казахстана 1 млрд на покрытие расходов. В июле 2025 года Минэнерго прекратило совместную работу с Shell и Eni, в марте 2026-го ТОО «PSA» официально отстранило КПО, а в апреле оператором проекта стал QazaqGaz. Параллельно в январе 2026 года Казахстан выиграл у арбитраж на 2–4 млрд долларов по необоснованно возмещённым затратам.
Почему сбежали мейджоры
По словам эксперта, иностранцев не столько отстранили, сколько они сами избавились от убыточного проекта.
«Лучший аудит этого проекта уже провели западные акционеры Карачаганака — Shell, Eni, Chevron и «Лукойл», владеющие 90% консорциума КПО. Как только смета раздулась до 6 млрд долларов, мейджоры жёстко отказались финансировать стройку без прямой дотации от Казахстана в 1 млрд долларов: при внутренних регулируемых ценах на газ проект глубоко убыточен. На деле западные корпорации провели блестящую операцию: сбросили капиталоёмкий и нерентабельный завод на казахстанскую госкомпанию, сохранив за собой право качать и экспортировать дорогой попутный конденсат».
Сначала подпись, потом смета
Главную ошибку Шамуратов видит в том, что контракт подписали раньше, чем решили базовые инженерные вопросы. Так, контракт под ключ подписан в Сеуле в момент, когда в минэнерго только проводят совещания о том, где брать точку подключения, как учитывать сырой газ и сколько платить за его отвод.
При этом вынос завода за периметр месторождения означает строительство с нуля отдельного газопровода, компрессорной и замерной станций.
«Это гарантированно толкает итоговый чек с базовых 5–6 млрд долларов в зону 8 млрд долларов и сдвигает реальный пуск за пределы 2030–2031 годов. Корейский подрядчик застрахован твёрдым валютным контрактом — все риски перерасхода берёт на себя казахстанский заказчик».
Газ дороже российского
Завод, по расчётам Шамуратова, даст не больше 260 млн долларов в год, тогда как платежи по 15-летнему под 7,5% составят 680–906 млн. Себестоимость газа выйдет 185–239 долларов за 1000 кубов, дороже импорта у «Газпрома» (150–165 долларов) и втрое выше внутренних . Чистый эффект для страны при смете 6 млрд близок к нулю (+0,29 млрд), при 8 млрд — минус 1,38 млрд. При этом выгоду от завода, по его словам, получат другие.
«Иностранные акционеры КПО, вложив в завод ноль центов, до конца ОСРП в 2037 году бесплатно получат 1,8–2,0 млрд долларов чистой ренты от добычи конденсата. С учётом падения выхода конденсата в стареющем пласте запаса прочности у проекта нет».
Долги не по росту
За шесть дней до сеульской сделки QazaqGaz подписал ещё один контракт — на ГПЗ мощностью 2,5 млрд кубов на Кашагане. В итоге на компанию, чья за полугодие упала на 61,6%, до 41,8 млрд тенге, вешают инвестпортфель на 9–11 млрд долларов. Без нарушения ковенантов QazaqGaz, по оценке эксперта, может занять лишь 1,78 млрд долларов, а в 2027 году ему ещё гасить 1,5 млрд бридж- по трубе Бейнеу — Бозой — Шымкент.
«Попытка занять 9–11 млрд долларов на рынке взвинтит чистый долг группы до 11,6–14,0 млрд долларов к 2030 году, пробьёт ковенант Долг/EBITDA в четыре раза (14,1–17,1x при лимите 4,0x), вызовет кросс- по и отбросит рейтинг компании в «мусорную» зону».
Кто заплатит по счёту
Поэтому, считает Шамуратов, финалов у истории три. Либо государство вложит в капитал QazaqGaz 7,2–9,2 млрд долларов из , либо оптовые цены на газ поднимут в 2,5–3 раза, до 215–225 долларов за 1000 кубов, либо газ новых заводов уйдёт на экспорт в Китай, а внутренний рынок останется на российском импорте.
По мнению Шамуратова, это отложенный бюджетный кризис, который наступит к 2030 годам.
Термины из статьи 11
- ТОО
- Товарищество с ограниченной ответственностью — самая распространённая форма компании в РК.
- Национальный фонд
- Государственный фонд, куда поступают нефтяные доходы; из него поддерживают бюджет и сберегают деньги на будущее.
- Недропользование
- Право и деятельность по разведке и добыче полезных ископаемых.
- Акция
- Ценная бумага, которая даёт владельцу долю в компании, право на часть прибыли (дивиденды) и голос на собрании.
- Еврооблигация
- Облигация, выпущенная на международном рынке в иностранной валюте, обычно в долларах или евро.
- Кредитование
- Выдача денег в долг на условиях возвратности, срочности и платности — под процент.
- Облигация
- Долговая ценная бумага. Эмитент занимает деньги и обязуется вернуть их в срок с процентами — купоном.
- Чистая прибыль
- Прибыль компании после всех расходов, процентов и налогов.
- Тариф
- Установленная цена услуги — электроэнергии, тепла, воды, связи, перевозки, или ставка таможенной пошлины.
- Дефолт
- Неисполнение долговых обязательств, когда заёмщик не платит по долгу в срок.
- EBITDA
- Прибыль до вычета процентов, налогов и амортизации.