ИИ поддержит мировую экономику в 2027 году, но может стать источником новых рисков — прогноз GS
 Биржан Валиев Журналист, редактор
По оценкам Goldman Sachs Research, в 2027 году мировая экономика вырастет на 2,8% после 2,7% в 2026-м. Снижение цен на энергоносители и сохранение высоких инвестиций в компенсируют ужесточение финансовых условий и более нейтральную бюджетную политику. При этом риски смещены в сторону ухудшения прогноза: новое обострение конфликта вокруг Ирана может вызвать скачок цен на нефть, — спровоцировать рост долгосрочных ставок, а инвестиции в ИИ могут оказаться ниже ожиданий из-за производственных ограничений, регулирования, проблем с кредитованием или ослабления спроса. Несмотря на ожидаемое замедление инфляции в 2027 году, Goldman Sachs прогнозирует ещё два повышения ставки и одно — с последующим переходом к снижению ставок к концу года. Аналитики ожидают положительной доходности акций и облигаций, хотя волатильность рынков может вырасти, а потребность в финансировании ИИ-проектов продолжит расширять кредитные спреды. На фоне угрозы нового энергетического шока сырьевые товары сохранят привлекательность как инструмент защиты от инфляции, тогда как , по мере смещения рисков в сторону замедления экономики и снижения ставок, постепенно будут возвращать себе роль защитного актива.
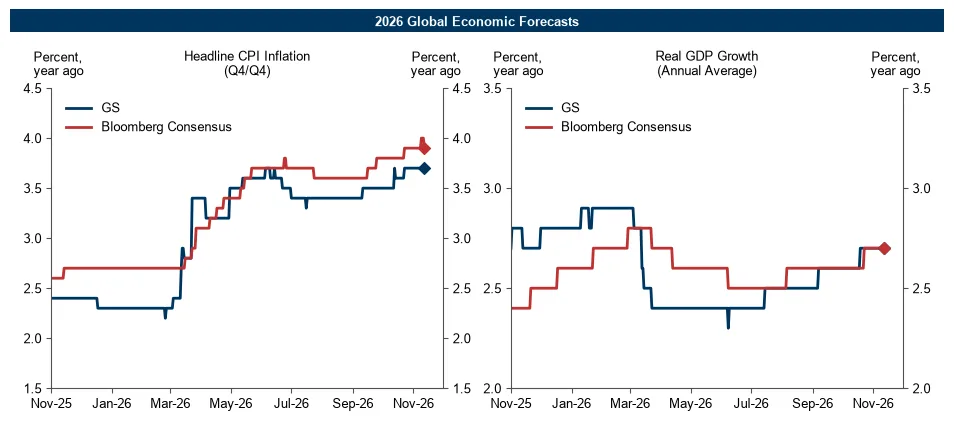
В начале 2026 года Goldman Sachs ожидал устойчивого роста мировой экономики и замедления инфляции, однако война с Ираном нарушила ценовой сценарий: по прогнозам, глобальная инфляция завершит год на уровне 3,7% — на 1,3 п. п. выше прежних ожиданий, тогда как рост мирового составит 2,7%, лишь на 0,1 п. п. ниже прогноза. Устойчивость экономики обеспечили прежде всего резкий рост инвестиций в ИИ, смягчение финансовых условий и бюджетное стимулирование в США, Германии и ряде азиатских стран, что помогло компенсировать энергетический шок. В результате экономика США и еврозоны оказалась лишь на 0,3 п. п., а Китая — на 0,2 п. п. ниже прогнозов, тогда как Тайвань и Южная Корея значительно превзошли ожидания благодаря резкому увеличению экспорта продукции, связанной с ИИ.
Мы ожидаем, что в 2027 году мировая экономика продолжит расти устойчивыми, хотя и не впечатляющими темпами. При этом ряд факторов, определявших динамику глобального роста в 2026 году, изменится. Негативное влияние энергетического шока, вероятно, сменится положительным эффектом по мере нормализации цен на энергоносители.
В 2026 году инфляция резко ускорилась, однако экономика продемонстрировала устойчивость
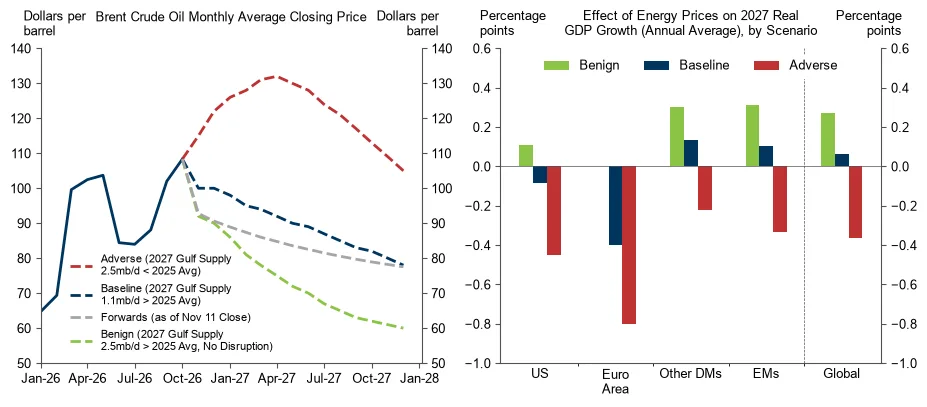
Согласно базовому сценарию аналитиков Goldman Sachs по сырьевым рынкам, дальнейшая адаптация поставок на Ближнем Востоке позволит снизить стоимость нефти Brent до $78 за баррель к концу 2027 года. Аналогичная нормализация ожидается и на мировом рынке сжиженного природного газа (СПГ). Исходя из этих прогнозов, влияние цен на энергоносители на глобальный экономический рост изменится: если в 2026 году оно снижало темпы роста мирового ВВП на 0,5 п. п., то в 2027-м должно обеспечить небольшой положительный эффект. При этом в Европе негативное влияние сохранится из-за запаздывающего переноса энергетических издержек на потребителей.
Положительное влияние снижения цен на энергоносители на экономический рост должно перевесить эффект от ужесточения финансовых условий и сокращения бюджетного стимулирования в 2027 году. За последние три месяца индекс финансовых условий Goldman Sachs (GS FCI) ужесточился примерно на 50 базисных пунктов в США и на 30 б. п. в развитых странах (DM) на фоне снижения котировок акций и повышения процентных ставок. Теперь он указывает на умеренное сдерживающее воздействие на экономический рост в ближайшие несколько кварталов.
Мы не ожидаем существенной бюджетной консолидации из-за повышения ставок в 2027 году, однако масштабное фискальное стимулирование последних нескольких лет постепенно сходит на нет. Главное исключение — Япония, где снижение налога на потребление, увеличение оборонных расходов и инвестиционные планы администрации Такаити, по нашим оценкам, обеспечат заметный дополнительный прирост ВВП на 0,7 п. п. Мы также ожидаем умеренного положительного эффекта в Германии и США. В частности, победа демократов на ноябрьских выборах в США указывает на вероятность отмены части сокращений расходов, предусмотренных законом One Big Beautiful Bill Act 2025 года. В Великобритании, напротив, бюджетная политика продолжит сдерживать экономику. В результате совокупное влияние фискальной политики в развитых странах останется лишь незначительно положительным.
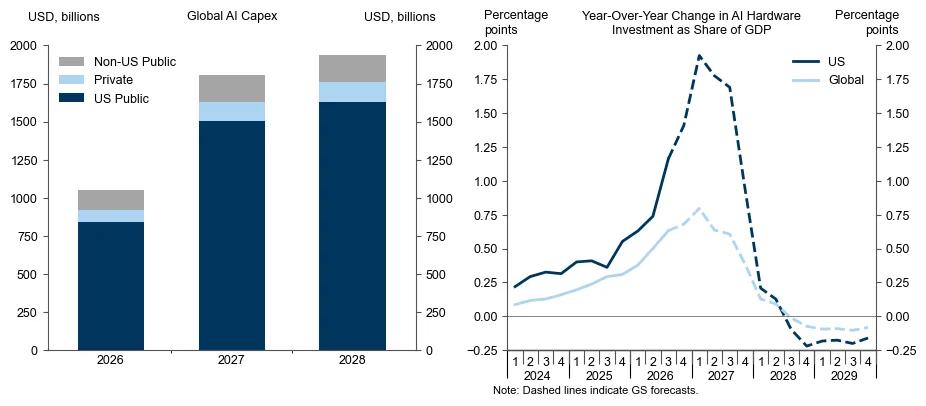
Главным глобальным фактором роста, который, по ожиданиям экспертов, не изменится в 2027 году, останутся увеличивающиеся капитальные затраты на ИИ. Аналитики прогнозируют, что номинальный объём мировых инвестиций в ИИ вырастет с $1,1 трлн в 2026 году до $1,8 трлн в 2027-м. Основной обеспечит увеличение расходов на оборудование в США более чем на $500 млрд.
Мы ожидаем, что основная часть инвестиционного роста придётся на первую половину года: годовое изменение инвестиций относительно ВВП достигнет пика в первой половине 2027 года. При этом сам объём инвестиций в процентах от ВВП, согласно нашему прогнозу, продолжит увеличиваться до 2028 года. Даже с учётом ожидаемого замедления инвестиционный бум окажет существенное влияние на экономику. По нашим оценкам, инвестиции в ИИ обеспечат дополнительный прирост мирового ВВП на 0,4 п. п.
Инвестиции в ИИ продолжат расти, однако темпы их увеличения достигнут пика в 2027 году
Ещё один заметный фактор, повлиявший на экономический рост в 2026 году и сохраняющийся в 2027-м, — сдерживающее воздействие Китая на экономику остального мира.
Наш прогноз роста китайской экономики на 2027 год остаётся выше консенсус-оценки: 4,5% против 4,4%. Однако это вновь обусловлено весьма оптимистичными ожиданиями относительно экспорта КНР и дальнейшего увеличения положительного сальдо страны. Внутренний спрос, напротив, останется слабым. Этому будут способствовать негативное влияние сектора недвижимости, эквивалентное 1,3% ВВП, и низкая базовая динамика потребительских расходов.
В результате китайская экономика окажет сдерживающее влияние на рост ВВП остального мира в размере 0,1 п. п. Для стран с высокой долей этот эффект будет сильнее: минус 0,3 п. п. для Германии и минус 0,2 п. п. для Центральной Европы.
Как и в предыдущие несколько лет, мы более оптимистично оцениваем перспективы США, где ожидаем роста на 2,4% против консенсус-прогноза 2,2%. Это объясняется устойчивостью инвестиций. В отношении Европы наши ожидания, напротив, более сдержанные: прогноз роста составляет 0,9% против консенсуса 1,3%. Причины — ужесточение финансовых условий и ожидаемое усиление негативного влияния высоких цен на энергоносители в зимний период.
Риски смещены в сторону ухудшения
Аналитики Goldman Sachs выделили три основных риска для прогноза глобального экономического роста.
- Новый энергетический шок: эскалация войны с Ираном, усиление атак на судоходство и повреждение нефтяной инфраструктуры могут привести к росту цен на нефть до $132 за баррель. В отличие от 2026 года, негативное влияние дорогих энергоносителей уже не будет компенсироваться смягчением финансовых условий и бюджетным стимулированием, поэтому в 2027 году оно может сильнее сдерживать мировой ВВП.
Новый скачок цен на нефть может нарушить прогноз экономического роста
Влияние ИИ на занятость также может оказаться более ранним и масштабным, чем предполагает базовый сценарий. Аналитики ожидают, что автоматизация в ближайшие несколько лет приведёт к временному увеличению безработицы примерно на 0,5 п. п., причём замедление экономики способно ускорить сокращение рабочих мест. Вместе с тем негативный эффект, по их оценке, не будет постоянным: рост занятости в существующих отраслях, включая здравоохранение, и появление новых профессий со временем компенсируют высвобождение работников. Однако в краткосрочной перспективе структурные изменения на рынке труда могут усилиться.
Инфляция: прогресс есть, но до цели ещё далеко
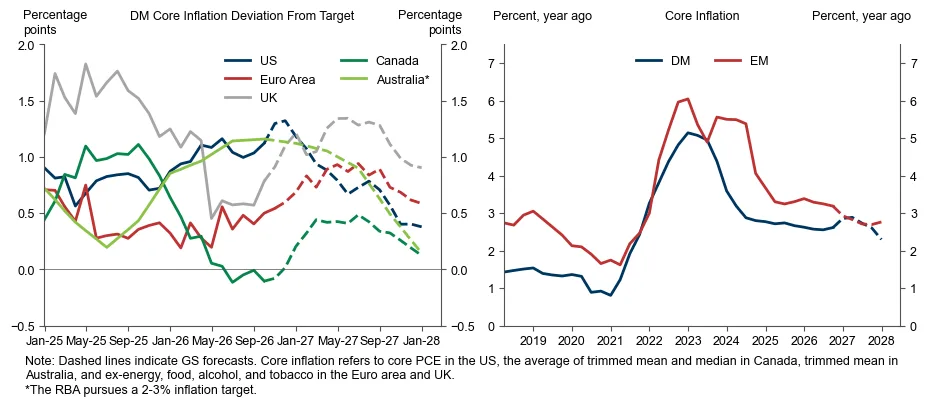
В 2026 году замедление инфляции оказалось медленнее ожиданий из-за энергетического шока, вызванного войной в Иране. Однако при условии постепенного снижения цен на энергоносители в 2027 году инфляция должна замедлиться. Особенно благоприятные предпосылки складываются в США: влияние импортных пошлин, которые в октябре добавляли 0,4 п. п. к годовой базовой инфляции PCE, должно полностью исчезнуть из годовых показателей весной. В сочетании с ослаблением эффекта энергетического шока это позволит снизить базовую инфляцию PCE с 3,2% в конце 2026 года до 2,4% к концу 2027-го.
Вместе с тем в начале 2027 года инфляция может оставаться повышенной. Часть энергетического шока проявится с задержкой, особенно в Европе, где рост стоимости топлива ещё не полностью отразился на ценах конечных товаров и услуг: в частности, ожидается заметное подорожание авиаперевозок. Дополнительный риск связан с ростом цен на микросхемы памяти на фоне устойчивого спроса со стороны ИИ-индустрии, что может ускорить базовую инфляцию, прежде всего в США. Кроме того, повышение цен на промежуточные товары и производственные ресурсы будет поддерживать инфляционное давление вплоть до весны, а традиционный январский сезонный эффект может дополнительно ускорить рост цен в США.
Тем не менее аналитики считают большинство этих факторов временными и не ожидают продолжительного превышения инфляцией целевых уровней. В пользу замедления говорят снижение темпов роста заработной платы в крупнейших экономиках, постепенное ослабление давления на арендную плату и стоимость жилья в США, а также отсутствие признаков вторичных инфляционных эффектов в Европе. В результате базовая инфляция в США должна постепенно снижаться, а в других крупных экономиках этот процесс начнётся позднее, после проявления полного эффекта энергетического шока. Главный риск прогноза — новое обострение ситуации вокруг Ирана: в таком сценарии инфляция в 2027 году может превысить базовый прогноз на 0,9 п. п. по общему показателю и на 0,2 п. п. по базовой инфляции.
Прогнозы инфляции остаются благоприятными
Центральные банки: повышение ставок будет менее значительным, чем ожидают рынки
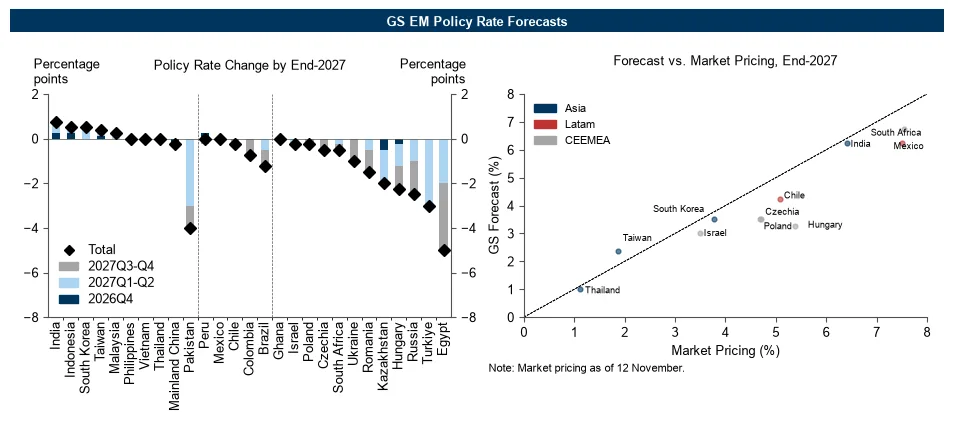
В большинстве крупнейших экономик аналитики Goldman Sachs ожидают дополнительного ужесточения в начале 2027 года, однако в целом прогнозируют более мягкую политику по сравнению с рыночными ожиданиями. По мере замедления инфляции центральные банки смогут перейти к снижению ставок во второй половине года, а в случае ухудшения перспектив экономического роста смягчение может начаться раньше.
В США ФРС, по прогнозу, повысит ставку в декабре и марте, после чего снизит её в декабре 2027 года и ещё трижды в 2028-м, доведя до 3,25–3,5%. Возможности для смягчения здесь выше, чем в других экономиках, поскольку инфляционное давление во многом обусловлено временными факторами, а экономика особенно уязвима к замедлению инвестиционного цикла ИИ.
В еврозоне ожидается последнее повышение ставки ЕЦБ в декабре, после чего регулятор начнёт постепенно снижать её до 2,25% к четвёртому кварталу 2027 года. Банк Англии, согласно прогнозу, повысит ставку до 4,25% в феврале и сохранит её на этом уровне до конца года, а к снижению перейдёт не раньше 2028-го, когда ставка может достичь 3,25%. Главным исключением станет Япония: Банк Японии, как ожидается, повысит ставку на 25 б. п. в декабре, а затем ещё в марте и июне, доведя её до 2,0% на фоне устойчивого инфляционного давления.
На развивающихся рынках прогнозы также предполагают более мягкую политику, чем ожидают участники рынка. В странах Центральной и Восточной Европы, на Ближнем Востоке, в Африке и Латинской Америке большинство центральных банков, вероятно, будут снижать ставки в течение 2027 года. В Азии они преимущественно останутся стабильными или немного вырастут, но в целом менее существенно, чем закладывают рынки. Основной риск ужесточения — подорожание энергоносителей, однако аналитики считают инфляционные угрозы переоценёнными: до энергетического шока инфляция в большинстве развивающихся стран была относительно низкой, экономическая динамика слабее, чем в развитых странах, а валюты сохраняли устойчивость благодаря благоприятным внешним балансам. Поэтому после возможного дальнейшего повышения ставок в отдельных странах в ближайшие кварталы большинство регуляторов, как ожидается, перейдут к их сохранению или снижению.
Прогнозы процентных ставок в развивающихся странах также предполагают более мягкую политику
Финансовые рынки уязвимее мировой экономики
Финансовые рынки остаются уязвимыми из-за высокой концентрации оценок в сегменте ИИ и приближения пика инвестиционного цикла. Особенно это касается компаний, связанных с инфраструктурой ИИ: их рыночная стоимость во многом основана на ожиданиях масштабного роста производительности и прибыли. Хотя инвестиции в ИИ и корпоративные доходы продолжат увеличиваться в 2027 году, темпы роста прибыли компаний S&P 500, по прогнозу, замедлятся с 36% в 2026 году до 11% в 2027-м. Постепенное перераспределение капитала в пользу других секторов может смягчить переход, но более резкое замедление инвестиций, энергетический шок или ужесточение финансовых условий способны спровоцировать масштабную коррекцию.
Рынки уже отражают эти опасения. С июня мы наблюдаем существенное снижение оценок компаний, тесно связанных с инфраструктурой ИИ. Именно эти компании наиболее чувствительны к изменениям инвестиционных перспектив и стали главными бенефициарами роста рынков в первой половине 2026 года. Положительным фактором остаётся высокая прибыльность компаний и увеличение доли доходов, приходящейся на публичные корпорации. Это помогает избежать как дисбалансов, так и чрезмерного завышения оценок, характерных для конца 1990-х годов. Главный вопрос нынешнего цикла заключается в том, насколько правильно рынок оценивает устойчивость недавнего ускорения корпоративной прибыли. Именно оно привело к тому, что прибыль компаний индекса S&P 500 достигла рекордного уровня относительно ВВП. Особенно важно понять, сохранится ли этот рост по мере ослабления самого инвестиционного цикла.
В базовом сценарии Goldman Sachs ожидает снижения краткосрочных ставок и доходности долгосрочных облигаций: доходность десятилетних казначейских облигаций США к концу 2027 года прогнозируется на уровне 4,6%. Это должно поддержать акции и облигации, однако аналитики предупреждают, что риски для финансовых рынков выше, чем для мировой экономики в целом: именно через ужесточение финансовых условий негативные рыночные процессы могут распространиться на реальный сектор.
Диверсификация и защита портфелей по мере созревания рыночного цикла
Базовый сценарий на 2027 год предполагает положительную доходность акций и облигаций при близкой к нулю доходности сырьевых товаров. Дальнейший рост корпоративной прибыли и снижение рыночных оценок должны поддержать фондовые рынки, однако темпы роста американских акций, вероятно, окажутся значительно ниже среднегодовых 20% за последние три года. Аналитики рекомендуют увеличить долю американских и японских активов, сохранять нейтральную позицию по азиатским рынкам без учёта Японии и развивающимся рынкам, а также сократить вложения в европейские акции. При этом по мере замедления роста прибыли в 2028 году рынки могут начать заранее учитывать разворот текущего цикла.
Базовый сценарий предполагает положительную доходность акций и облигаций в 2027 году
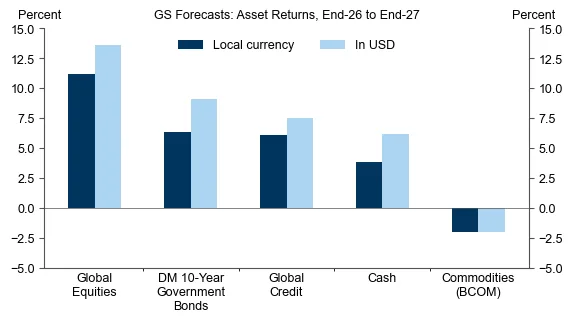
На долговом рынке ожидается дальнейшее расширение кредитных спредов на фоне роста корпоративных заимствований, причём риски их более значительного увеличения связаны с возможным ухудшением экономики и сомнениями в окупаемости инвестиций в ИИ. Американские высокодоходные облигации, вероятно, покажут результаты хуже рынка. В то же время государственные облигации выглядят привлекательнее, чем в последние годы, благодаря высоким реальным ставкам и улучшению оценок. В базовом сценарии они обеспечат доходность немного выше текущей купонной, а потенциал роста их рыночной стоимости усилится во второй половине 2027 года. Доллар США, согласно прогнозу, умеренно ослабнет, тогда как китайский юань продолжит укрепляться.
Сырьевые товары по-прежнему представляют ценность в качестве инструмента хеджирования инвестиционных портфелей. Несмотря на продолжающуюся войну с Ираном, предложение на нефтяном рынке в значительной степени восстановилось. Однако риски эскалации конфликта и новых перебоев в поставках привели к формированию значительной, хотя и изменчивой, премии за риск сверх уровня цен на нефть, который можно было бы объяснить фундаментальным балансом спроса и предложения.
Эскалация конфликта вокруг Ирана и новые перебои в поставках могут привести к резкому подорожанию энергоносителей и ухудшить результаты акций и облигаций. Противоположный сценарий — ускоренное урегулирование конфликта — способен поддержать оба класса активов. На фоне высокой неопределённости аналитики подчёркивают необходимость диверсификации и хеджирования портфелей.
Помимо диверсификации, стоит рассмотреть возможность прямого хеджирования рисков. Одним из вариантов защиты от более глубокого замедления экономического роста может стать позиционирование на снижение процентных ставок в США и Японии либо одновременное снижение ставок и стоимости акций. На валютном рынке аналогичную роль может сыграть позиция на снижение курса USD/JPY, поскольку этот обычно демонстрирует положительную динамику в условиях одновременного падения процентных ставок и фондовых рынков.
Для защиты от возможного роста цен на энергоносители асимметричные стратегии хеджирования могут включать фьючерсы на европейский газ и опционы колл на нидерландский газовый хаб TTF, добавили аналитики. До настоящего времени наиболее резкие колебания происходили внутри основных фондовых индексов и оставались не столь заметными на уровне самих индексов. Волатильность фондовых индексов несколько увеличилась, однако, по мнению авторов прогноза, её потенциал дальнейшего снижения ограничен. Напротив, она может вырасти ещё сильнее, если макроэкономическая напряжённость распространится на более широкий круг рынков. По мере созревания текущего рыночного цикла защита непосредственно позиций в акциях также приобретает большую ценность, чем обычно. Для этого можно использовать пут-опционы вне денег либо заменять позиции в акциях долгосрочными колл-опционами.
Термины из статьи 12
- Дефицит бюджета
- Превышение расходов бюджета над его доходами; разницу покрывают займами или резервами.
- Обрабатывающая промышленность
- Отрасли, которые перерабатывают сырьё в готовые товары: металлургия, машиностроение, химия, пищевая промышленность.
- ГЦБ
- Государственные ценные бумаги — облигации, которыми государство занимает деньги на финансирование бюджета.
- Курс тенге
- Цена тенге в других валютах — сколько тенге стоит доллар, евро, рубль.
- Денежно-кредитная политика
- Действия центрального банка по управлению стоимостью и количеством денег ради стабильных цен.
- ВВП
- Валовой внутренний продукт — рыночная стоимость всех товаров и услуг, произведённых в стране за период.
- Торговый баланс
- Разница между экспортом и импортом товаров страны за период.
- ЕЦБ
- Европейский центральный банк — центральный банк еврозоны, устанавливает ставки для евро.
- ФРС
- Федеральная резервная система — центральный банк США; её ставка влияет на доллар и рынки по всему миру.
- Искусственный интеллект
- Компьютерные системы, которые решают задачи, требующие человеческого мышления: распознают речь, тексты, изображения.
- Вклад
- Деньги, которые человек или компания размещает в банке на срок или до востребования под проценты.
- Производственная мощность
- Сколько продукции предприятие или отрасль может выпустить за период при полной загрузке.