Депозиты в экономике: итоги месяца
 Сунгат Рысбек Аналитик
Корпоративные вернулись к уровню начала года, а прирост розничных депозитов оказался недостаточным для компенсации снижения.
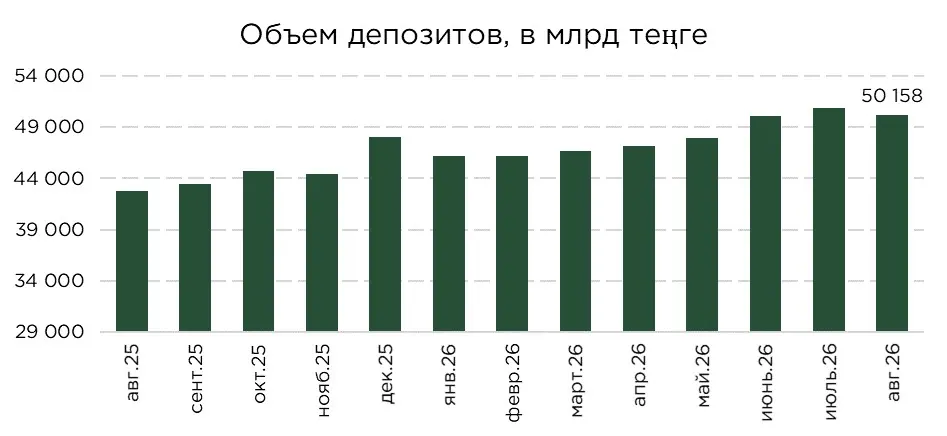
Депозитная база банков сократилась в августе на ₸744,3 млрд, до ₸50,2 трлн, полностью нивелировав прирост предыдущего месяца. Снижение затронуло депозиты как в национальной, так и в иностранной валюте, однако основная часть сокращения пришлась на валютный сегмент.
Источник:
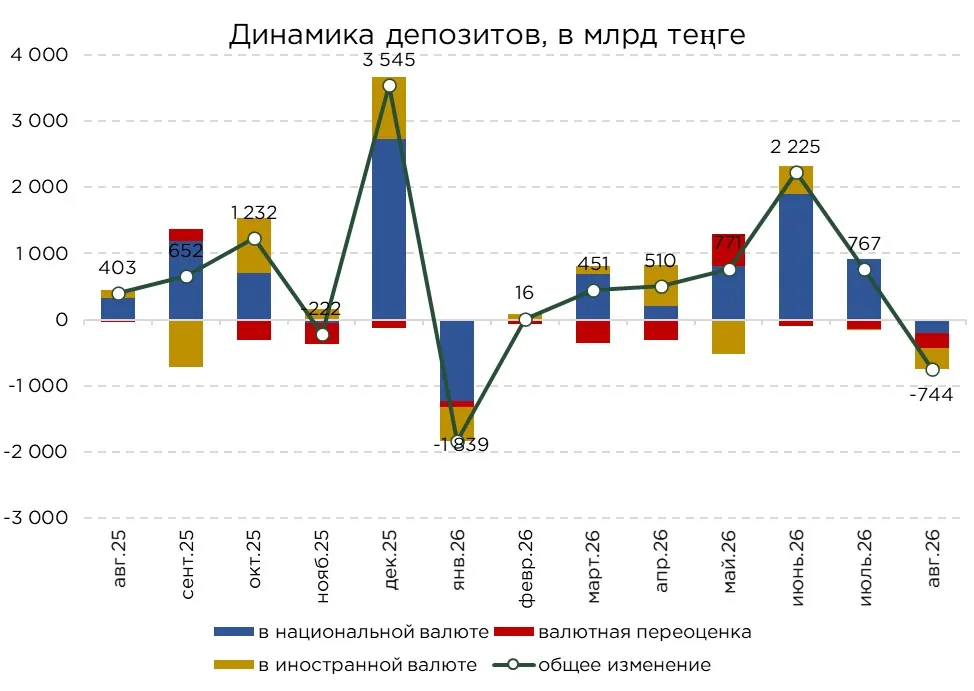
Объём теңговых депозитов уменьшился на ₸196,9 млрд, валютных — на ₸547,4 млрд. При этом отрицательная валютная переоценка составила ₸315,3 млрд, или около 58 % сокращения валютной части депозитной базы. Существенная часть снижения была обусловлена укреплением теңге, которое уменьшило стоимость валютных вкладов при пересчёте в . Без учёта этого эффекта, сокращение валютных депозитов составило ₸232,1 млрд.
Источник: НБРК, расчёты THE TENGE
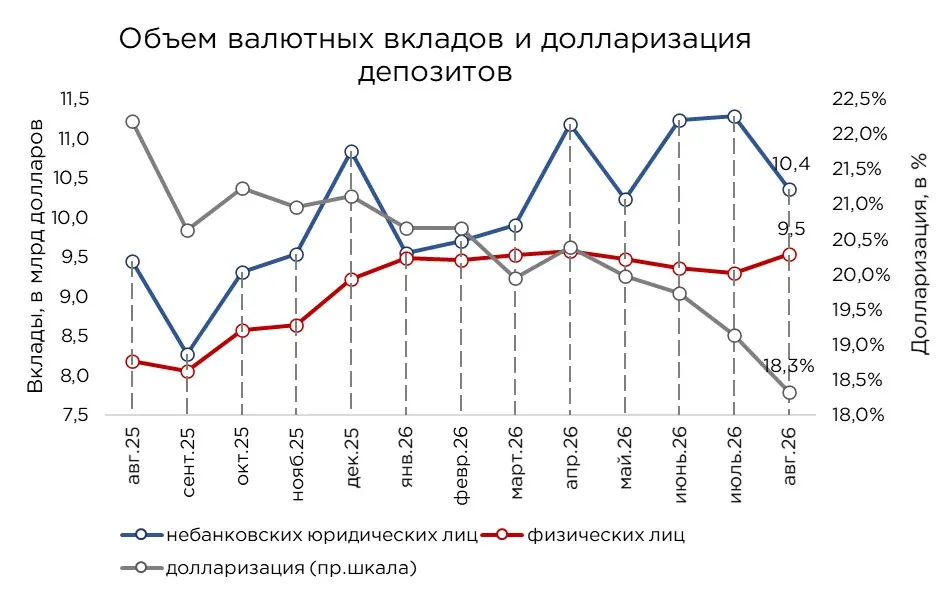
По итогам августа объём депозитов в иностранной валюте составил $19,9 млрд, сократившись за месяц на 3,3 %, или на $0,7 млрд. Основной вклад в снижение внесли корпоративные валютные депозиты, объём которых уменьшился на 8,2 %, или на $0,9 млрд. Валютные вклады населения, напротив, выросли на 2,6 %, или на $0,2 млрд, частично компенсировав сокращение средств бизнеса.
Более высокая доходность корпоративных валютных депозитов по сравнению с розничными не предотвратила их сокращения. Подобный отток, с одной стороны, отражает потребность компаний в использовании накопленной валютной ликвидности для текущих расчётов и исполнения обязательств. С другой стороны, он, вероятнее всего, связан с перераспределением средств в более доходные валютные инструменты. В частности, рост доходности США повышает их привлекательность для компаний и может способствовать перетоку части средств из банковских вкладов.
Рост валютных вкладов населения связан с тем, что часть вкладчиков воспользовалась укреплением теңге для покупки иностранной валюты по более выгодному курсу. Размещение средств на валютных депозитах рассматривается как способ диверсификации сбережений и защиты от возможных курсовых колебаний.
По итогам августа уровень долларизации депозитной базы снизился на 0,6 п.п., до 19,1 %, а в годовом выражении — на 3,1 п.п. Снижение наблюдалось в обоих ключевых сегментах. Доля валютных депозитов бизнеса уменьшилась на 0,7 п.п., населения на 0,5 п.п.
Сохранению низкого уровня долларизации способствует значительный процентный дифференциал между теңговыми и валютными депозитами. Высокая доходность вкладов в национальной валюте поддерживает их привлекательность, тогда как укрепление теңге дополнительно снижает долю валютных средств за счёт переоценки. Поэтому изменение долларизации отражает как решения вкладчиков о валютной структуре сбережений, так и динамику .
Источник: НБРК, расчёты THE TENGE
*примечание: пересчёт на курс доллара на конец месяца
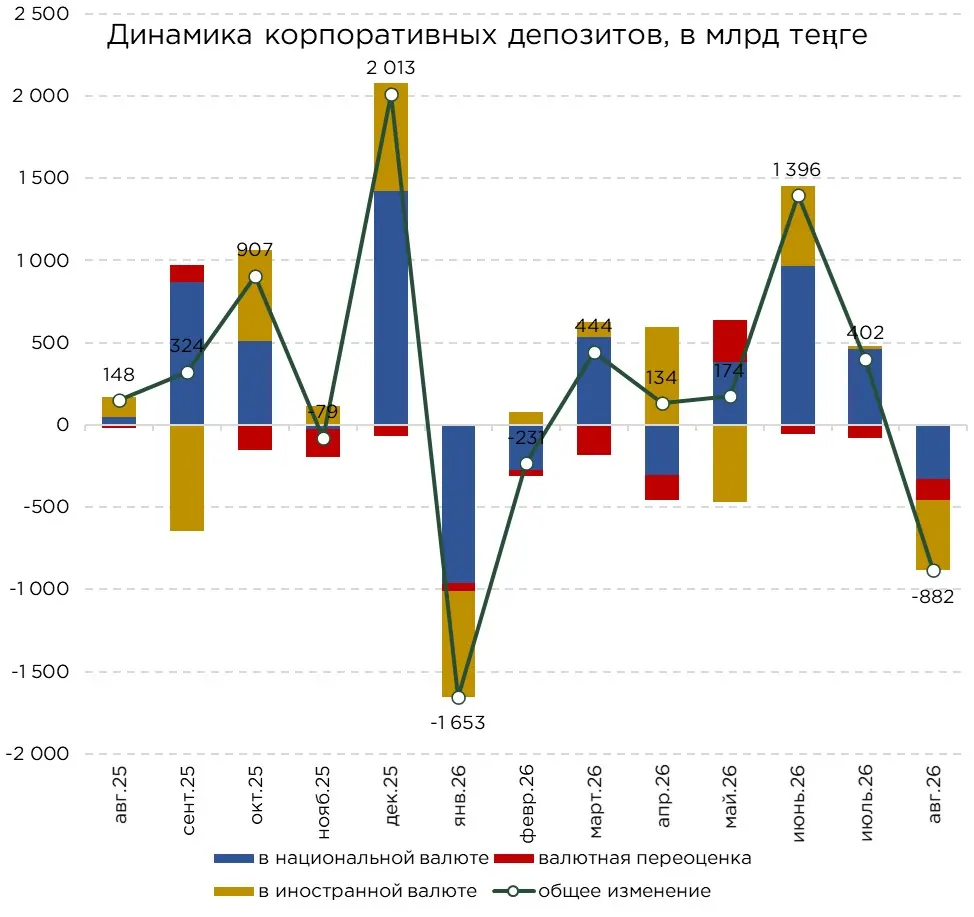
В августе корпоративные депозиты сократились на ₸882,0 млрд, или на 3,9 %, до ₸21,6 трлн. Месячное снижение практически нивелировало накопленный с начала года прирост, вернув объём средств бизнеса на депозитах к уровню начала года.
Сокращение затронуло как теңговые, так и валютные депозиты. Объём вкладов в национальной валюте уменьшился на ₸328,2 млрд, в иностранной — на ₸553,8 млрд в теңговом эквиваленте. Отрицательная валютная переоценка вследствие укрепления теңге составила ₸127,2млрд, обеспечив около 23 % снижения валютной части корпоративных депозитов. Без учёта курсового эффекта её сокращение составило ₸426,6 млрд.
Одним из возможных факторов сокращения валютных депозитов, вероятнее всего, стало перераспределение средств в более доходные инструменты. Рост доходностей американских на фоне относительно низких ставок по валютным вкладам в Казахстане повышает привлекательность таких вложений для компаний, располагающих свободной валютной ликвидностью.
Снижение теңговых остатков, по большей части, связано с проведением налоговых платежей в период августовской налоговой недели. Более широкое сокращение средств в обеих валютах также отражает финансирование текущей деятельности, инвестиционных расходов и погашение кредитных обязательств. Если выручка предприятий, в том числе экспортно-ориентированных, продолжала расти, уменьшение депозитов могло свидетельствовать о более активном использовании накопленной ликвидности.
Источник: НБРК, расчёты THE TENGE
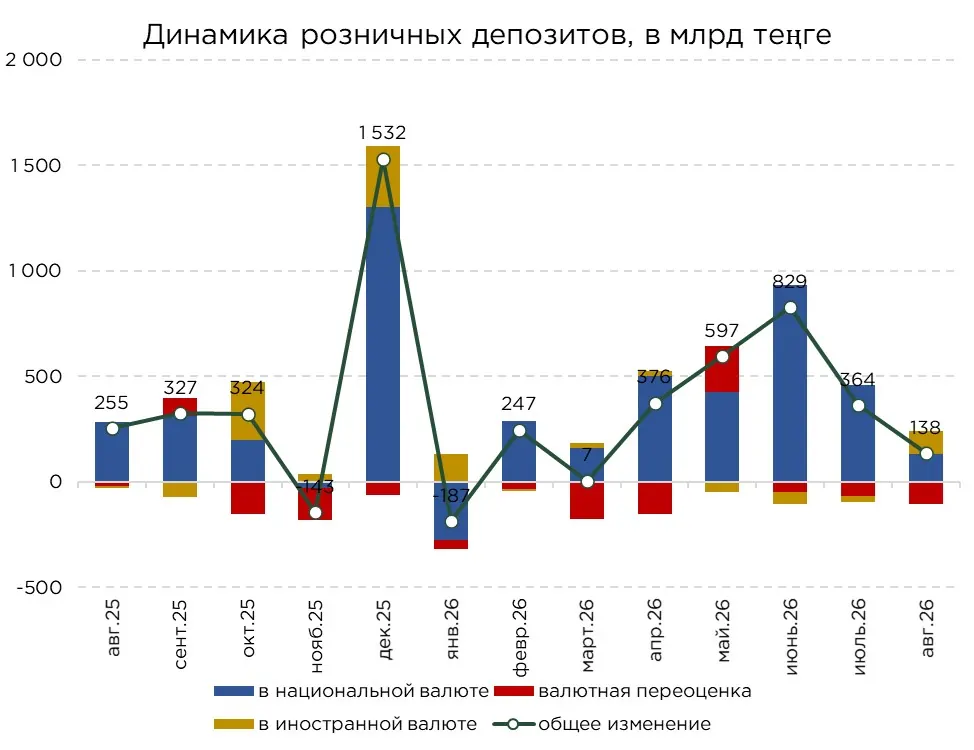
Розничные депозиты продолжают расти, однако объём ежемесячного прироста сокращается с июня. В августе вклады населения увеличились на ₸137,6 млрд, или на 0,5 %. Замедление во многом связано с ослаблением притока теңговых средств, прирост которых оказался на 50,9 % ниже июльского.
Валютные вклады выросли на ₸6,3 млрд в теңговом эквиваленте. При этом укрепление национальной валюты существенно ограничило их номинальный прирост, без учёта отрицательной валютной переоценки увеличение составило бы ₸111,2 млрд. За умеренным изменением объёма валютных депозитов скрывается более заметное наращивание средств населения в иностранной валюте.
Отмечается стремление части вкладчиков воспользоваться укреплением теңге для покупки валюты по более выгодному курсу и диверсификации сбережений. При предельной ставке вознаграждения по валютным депозитам на уровне 1 % их привлекательность во многом зависит от курсовых ожиданий. Возможное ослабление теңге увеличило бы стоимость таких вкладов в национальной валюте, обеспечив курсовую прибавку к процентному доходу.
Источник: НБРК, расчёты THE TENGE
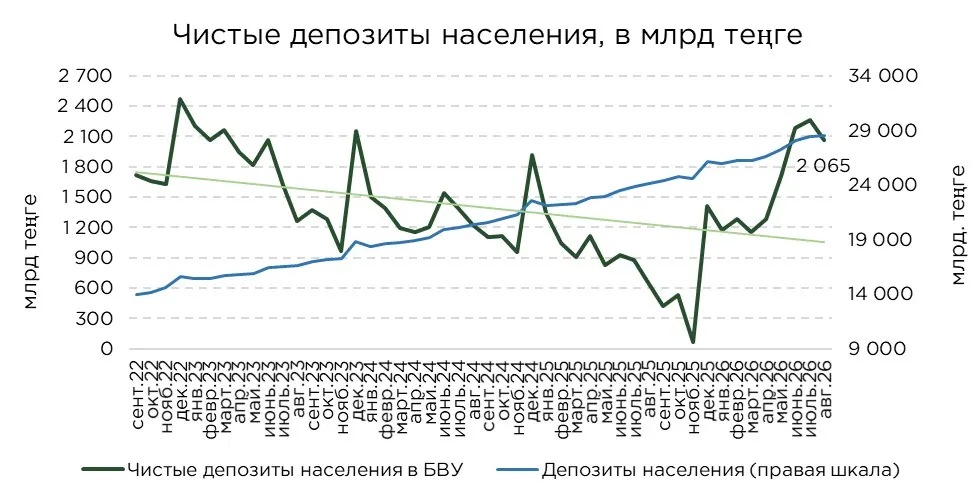
В августе ускорение на фоне умеренного прироста вкладов привело к снижению чистой депозитной позиции населения. Разница между объёмом банковских депозитов и задолженностью по уменьшилась на 8,7 %, до ₸2,1 трлн. Несмотря на месячное сокращение, показатель на 393,6 % выше уровня августа прошлого года.
Августовская динамика частично скорректировала улучшение, накопленное с начала года. В предшествующие месяцы рост депозитов опережал увеличение кредитных обязательств, позволяя населению увеличивать свои чистые сбережения в банковской системе. Этому способствовали высокие ставки по теңговым вкладам и замедление розничного кредитования на фоне ужесточения требований к выдаче необеспеченных потребительских займов.
На протяжении нескольких лет активное расширение приводило к тому, что задолженность населения росла быстрее средств на депозитах. В результате запас банковских сбережений относительно кредитных обязательств постепенно уменьшался.
Снижение показателя в августе показывает, что восстановление чистой депозитной позиции остаётся неустойчивым, и при ускорении кредитования даже продолжающийся рост вкладов может оказаться недостаточным для сохранения положительной динамики.
Источник: НБРК, расчёты THE TENGE
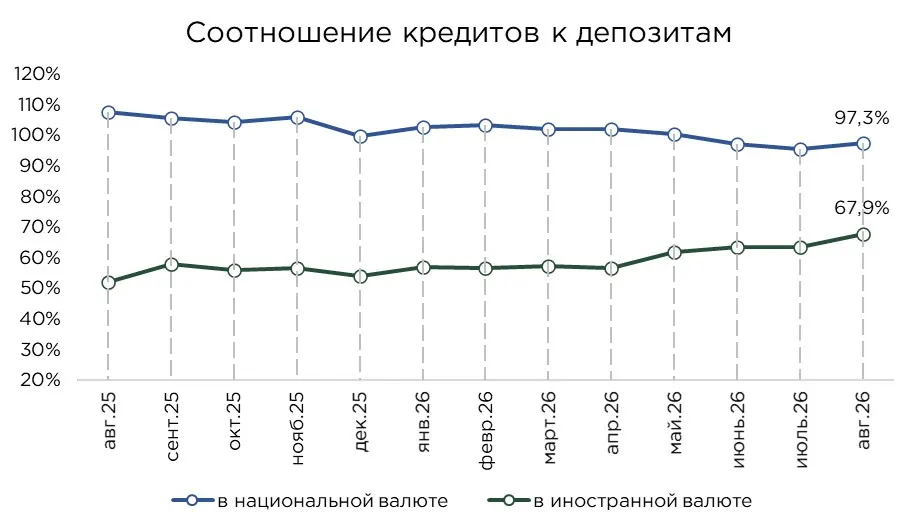
По итогам августа соотношение теңговых кредитов к депозитам выросло на 1,7 п.п., до 97,3 %. Увеличение показателя обусловлено расширением кредитования на фоне слабой динамики депозитной базы, прежде всего, сокращения корпоративных вкладов в национальной валюте. Объём теңгового приблизился к объёму привлечённых теңговых депозитов, что указывает на уменьшение запаса депозитного фондирования относительно выданных займов.
При таком соотношении дальнейшее расширение кредитования усиливает потребность банков в устойчивом притоке клиентских средств и привлечении других источников финансирования. Вместе с тем, возможности наращивания кредитного портфеля определяются также достаточностью капитала, соблюдением требований к ликвидности и качеством активов. Сам по себе уровень показателя ниже 100 % не означает наличия свободных средств, которые банки могут полностью направить на новые займы.
Соотношение валютных кредитов к депозитам увеличилось на 4,5 п.п., до 67,9 %, достигнув максимума за последние несколько лет. Основной причиной стало заметное сокращение валютных депозитов при умеренном росте валютного кредитования.
Одновременно растёт спрос бизнеса на валютные кредиты, в том числе для приобретения основных средств. Сравнительно низкие и укрепление теңге увеличивают привлекательность такого финансирования, снижая текущую стоимость обслуживания долга в национальной валюте.
Источник: НБРК, расчёты THE TENGE
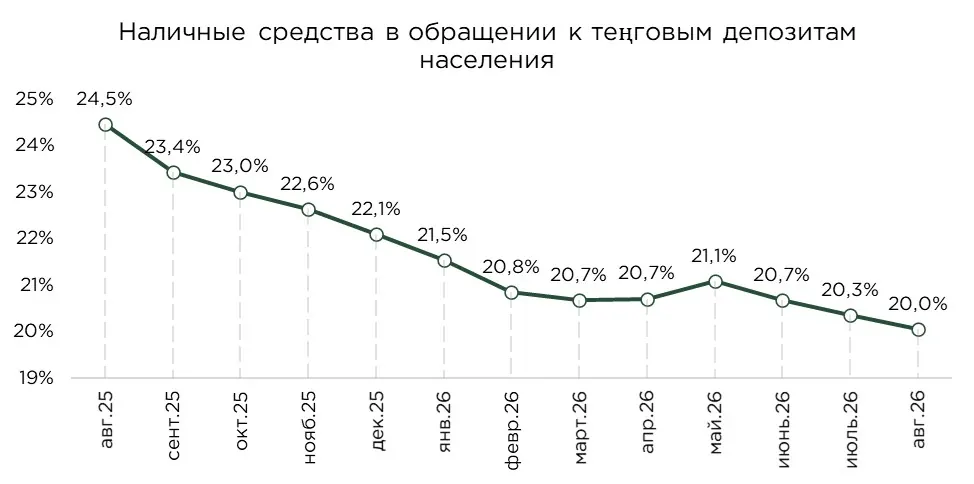
В августе объём наличных денег в обращении сократился на 0,9 %, до ₸4,8 трлн. Одновременно соотношение наличности к объёму теңговых депозитов снизилось на 1,5 п.п., до 20,0 %, достигнув исторического минимума.
Источник: НБРК, расчёты THE TENGE
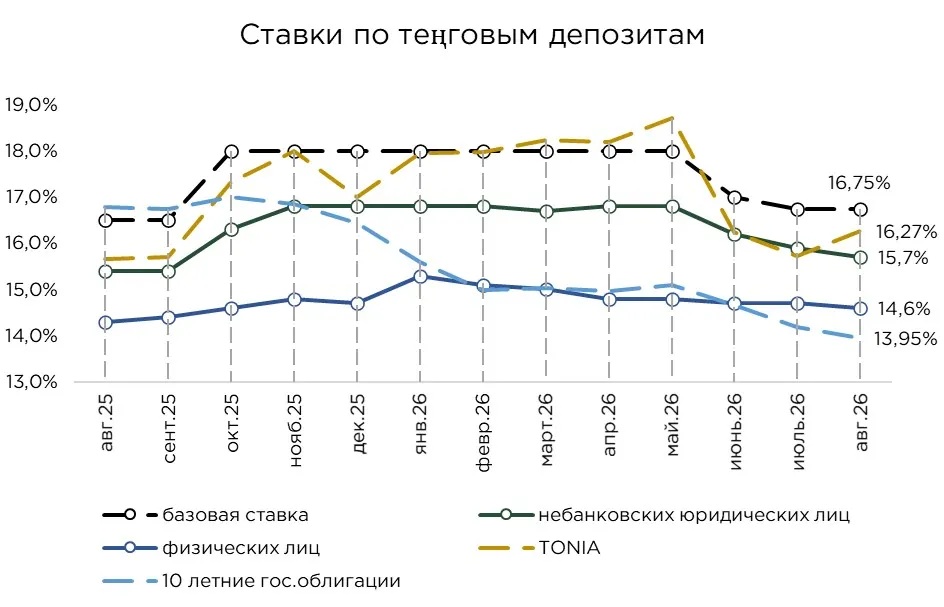
В августе снижение базовой ставки постепенно отразилось на стоимости депозитного фондирования банков. Ставки по теңговым вкладам бизнеса уменьшились на 0,2 п.п., населения на 0,1 п.п. При этом динамика рыночных ставок оставалась неоднородной, ставка однодневного РЕПО выросла на 0,6 п.п., тогда как доходность десятилетних снизилась на 0,2 п.п.
Сдержанный пересмотр депозитных ставок отражает заинтересованность банков в сохранении устойчивой ресурсной базы. Клиентские средства обеспечивают значительную часть финансирования кредитного портфеля, поэтому снижение стоимости их привлечения приходится соотносить с риском оттока. В условиях конкуренции за вкладчиков резкое уменьшение доходности может привести к переводу средств в другие банки или их размещению в альтернативных финансовых инструментах.
В розничном сегменте эта конкуренция ограничивает возможности быстрого снижения ставок. Для вкладчиков процентный доход остаётся основным критерием выбора, на втором месте идёт удобство обслуживания и доступность средств. При этом фактор устойчивости банка и его финансовых показателей, по нашей оценке, занимает одно из последних мест, учитывая широкий охват вкладов системой гарантирования депозитов и роста осведомлённости населения о ней. Сохраняя привлекательные условия, банки поддерживают стабильность депозитной базы и снижают потребность в замещении выбывающих ресурсов.
Источник: НБРК, расчёты THE TENGE
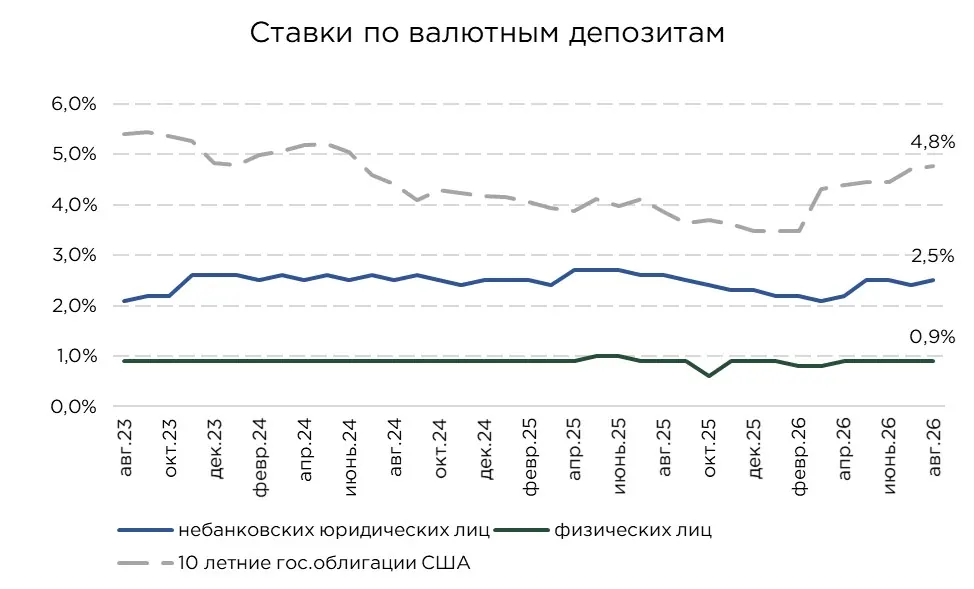
В августе ставки по корпоративным депозитам в иностранной валюте выросли на 0,1 п.п., тогда как доходность розничных валютных вкладов осталась без изменений. Одновременно доходность десятилетних государственных облигаций США увеличилась на 0,1 п.п. В результате, разрыв с корпоративными депозитными ставками сохранился на уровне 2,3 п.п.
Сохраняющееся преимущество американских облигаций по доходности могло стать одним из факторов сокращения валютных депозитов бизнеса. Для компаний, располагающих свободными средствами, оно создаёт стимул рассматривать альтернативные способы размещения валютной ликвидности.
В розничном сегменте условия размещения валютных сбережений постепенно меняются. С 1 октября 2026 года КФГД повысил рекомендуемую предельную ставку по сберегательным вкладам в иностранной валюте сроком свыше 12 месяцев с 1,0 % до 2,5 % годовых. Новые условия могут распространяться на вклады, открытые или пролонгированные после этой даты. Для срочных и несрочных валютных вкладов, а также сберегательных депозитов сроком до 12 месяцев включительно предельная ставка остаётся на уровне 1 %. Фактическую доходность своих продуктов банки определяют самостоятельно.
Повышение предельной ставки создаёт возможность улучшить условия долгосрочного размещения валютных сбережений населения. Если банки воспользуются этой возможностью, процентный доход станет более весомым мотивом выбора валютного вклада наряду с диверсификацией накоплений и курсовыми ожиданиями.
Источник: НБРК, расчёты THE TENGE
Термины из статьи 12
- Потребительский кредит
- Кредит гражданину на личные нужды: покупки, ремонт, лечение — обычно без залога.
- ГЦБ
- Государственные ценные бумаги — облигации, которыми государство занимает деньги на финансирование бюджета.
- Курс тенге
- Цена тенге в других валютах — сколько тенге стоит доллар, евро, рубль.
- Нацбанк
- Национальный банк Республики Казахстан — центральный банк страны; отвечает за стабильность цен и тенге.
- Вклад
- Деньги, которые человек или компания размещает в банке на срок или до востребования под проценты.
- Розничное кредитование
- Кредиты населению: потребительские, ипотечные, автокредиты, кредитные карты.
- Казначейская облигация
- Государственная облигация, выпущенная министерством финансов (казначейством).
- Кредитование
- Выдача денег в долг на условиях возвратности, срочности и платности — под процент.
- Национальная валюта
- Деньги, которые выпускает государство и которые обязательны к приёму на его территории; в РК — тенге.
- Облигация
- Долговая ценная бумага. Эмитент занимает деньги и обязуется вернуть их в срок с процентами — купоном.
- Процентная ставка
- Плата за пользование деньгами в процентах годовых — по кредиту, вкладу или облигации.
- Кредитный портфель
- Все кредиты, которые выдал банк и которые ещё не погашены.